جاري التحميل....
TOURISM
CLUB


أحدث البودكاست
أحدث البودكاست
حوارات ملهمة مع قيادات وخبراء يرسمون ملامح مستقبل السياحة
مدونة Tourism Club
أحدث المقالات
قراءات وتحليلات متخصصة من داخل قطاعي السياحة والضيافة.
تحليل الصناعة والاتجاهات والقرارات
فنادق مصر هذا الشتاء: كيف قد تبدو أشهر ديسمبر ويناير وفبراير، وكيف نتوقعها بمنهجية
الملخص التنفيذي
توضيح أولاً لأهميته في كيفية الاستفادة من هذا المقال: لم تأتِ بعدُ أشهر ديسمبر 2026 ويناير 2027 وفبراير 2027، ولا توجد بالتالي أي أرقام صادرة عن STR أو الوزارة أو المشغّلين لهذه الأشهر. لذلك يقدّم هذا المقال قراءة استشرافية مبنية على أحدث الأدلة المنشورة، إلى جانب دليل عملي لوضع التوقعات الشتوية بانضباط.
الخلاصة باختصار:
أسس الطلب قوية. تضع TUI ألمانيا مصر في المرتبة الثانية بين وجهاتها الشتوية الأكثر طلباً لموسم 2026/27، بعد جزر الكناري فقط، كما تصل طاقة جوية جديدة من المملكة المتحدة وألمانيا وبولندا ودول الشمال.
التقويم هذا الموسم أكثر تطلباً من المعتاد. يعقب ذروة الأعياد هدوء يناير المعتاد، ومن المتوقع أن يبدأ شهر رمضان نحو 8 فبراير، فيكون فبراير في معظمه شهر رمضان.
الجنيه المصري هو أكبر متغيّر في التخطيط. لامس مستوى قياسياً قرب 56 جنيهاً للدولار في أواخر أكتوبر، بعد نحو 47 في فبراير، بينما رفع البنك المركزي أسعار الفائدة إلى 20%.
الجغرافيا السياسية تبقى العامل الحاسم. يتعافى الطيران الخليجي لكن بشكل متفاوت، وسرعة عودته إلى طبيعته ستؤثر في احتفاظ مصر بالطلب الذي تحوّل إليها في 2026.
توقّعوا نطاقات لا أرقاماً ثابتة. النهج الأنجح هذا الموسم هو سيناريو أساسي وآخر متفائل وثالث متحفّظ، مع نقاط محفّزة واضحة لإعادة التوقع.
نقطة الانطلاق في مصر
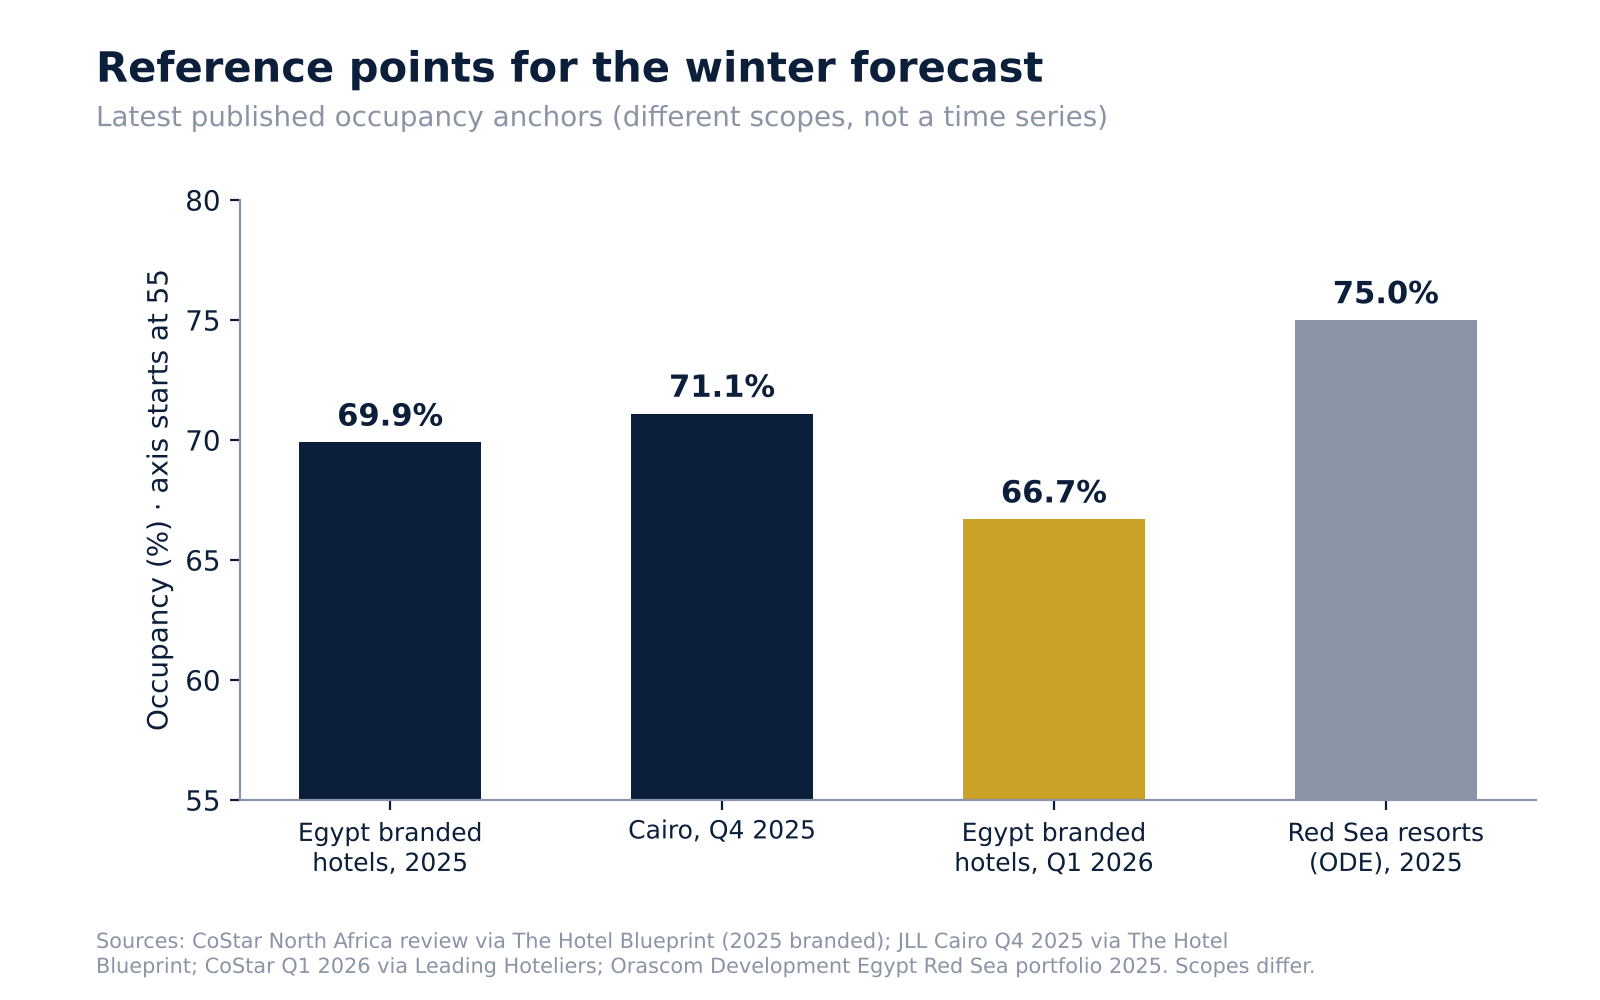
خط الأساس قوي. فقد سجّلت الفنادق المصنَّفة ضمن علامات تجارية إشغالاً بلغ 69.9% في 2025 وفق مراجعة CoStar لشمال أفريقيا، مع ارتفاع العائد لكل غرفة متاحة (RevPAR) بنسبة 43% على أساس سنوي. وأغلقت القاهرة موسم شتاء 2025 عند إشغال نحو 71% بحسب JLL، وأُفيد بأن إشغال الفنادق المصنَّفة في الربع الأول من 2026 بلغ 66.7%. وخلال الصيف أعلنت الغردقة اكتمال الحجوزات تقريباً، وبلغ إجمالي الوافدين التراكمي نحو 14.4 مليون زائر في الأشهر التسعة الأولى من 2026، أي أعلى بنحو 4% من العام الماضي.
وثمة تحفّظان عند استخدام هذه الأرقام نقطة انطلاق. أولاً، هي أرقام اسمية بالجنيه المصري وتتضمن تأثيرات العملة والتضخم. وثانياً، تختلف نطاقاتها، من الفنادق المصنَّفة على مستوى الدولة إلى محفظة منتجعات لمشغّل واحد على البحر الأحمر، فهي مؤشرات مرجعية لا سلسلة زمنية متجانسة.
كيف قد يبدو ديسمبر
يتشكّل ديسمبر بقوتين: موسم الشمس الشتوية الأوروبي ونافذة الأعياد. وقد اعتاد المعلّقون في القطاع وضع ذروة مصر في النصف الثاني من ديسمبر والأسبوع الأول من يناير. وتشير الأدلة لهذا الشتاء في الاتجاه نفسه. فإلى جانب تصنيف TUI، أضافت كوندور وويز إير ومصر للطيران كايرو خطوطاً جديدة أو وسّعت القائم منها إلى البحر الأحمر والقاهرة للموسم، كما تستعد جيت2 للعودة إلى السوق المصرية بـ18 رحلة أسبوعية مخطط لها من سبعة مطارات بريطانية إلى الغردقة وشرم الشيخ اعتباراً من 2027.
والافتراض العملي للمخططين هو فترة أعياد قوية في منتجعات البحر الأحمر، مع دعم السياحة الثقافية والمتحف المصري الكبير للقاهرة والأقصر. أما الخطر فليس في الطلب بل في الانضباط السعري: فضعف الجنيه القياسي يجعل الأسعار بالعملة الأجنبية تبدو رخيصة، وقد يدفع الإغراء بالخصم المبكر إلى ترك أموال على الطاولة في أسابيع الذروة.
كيف قد يبدو يناير
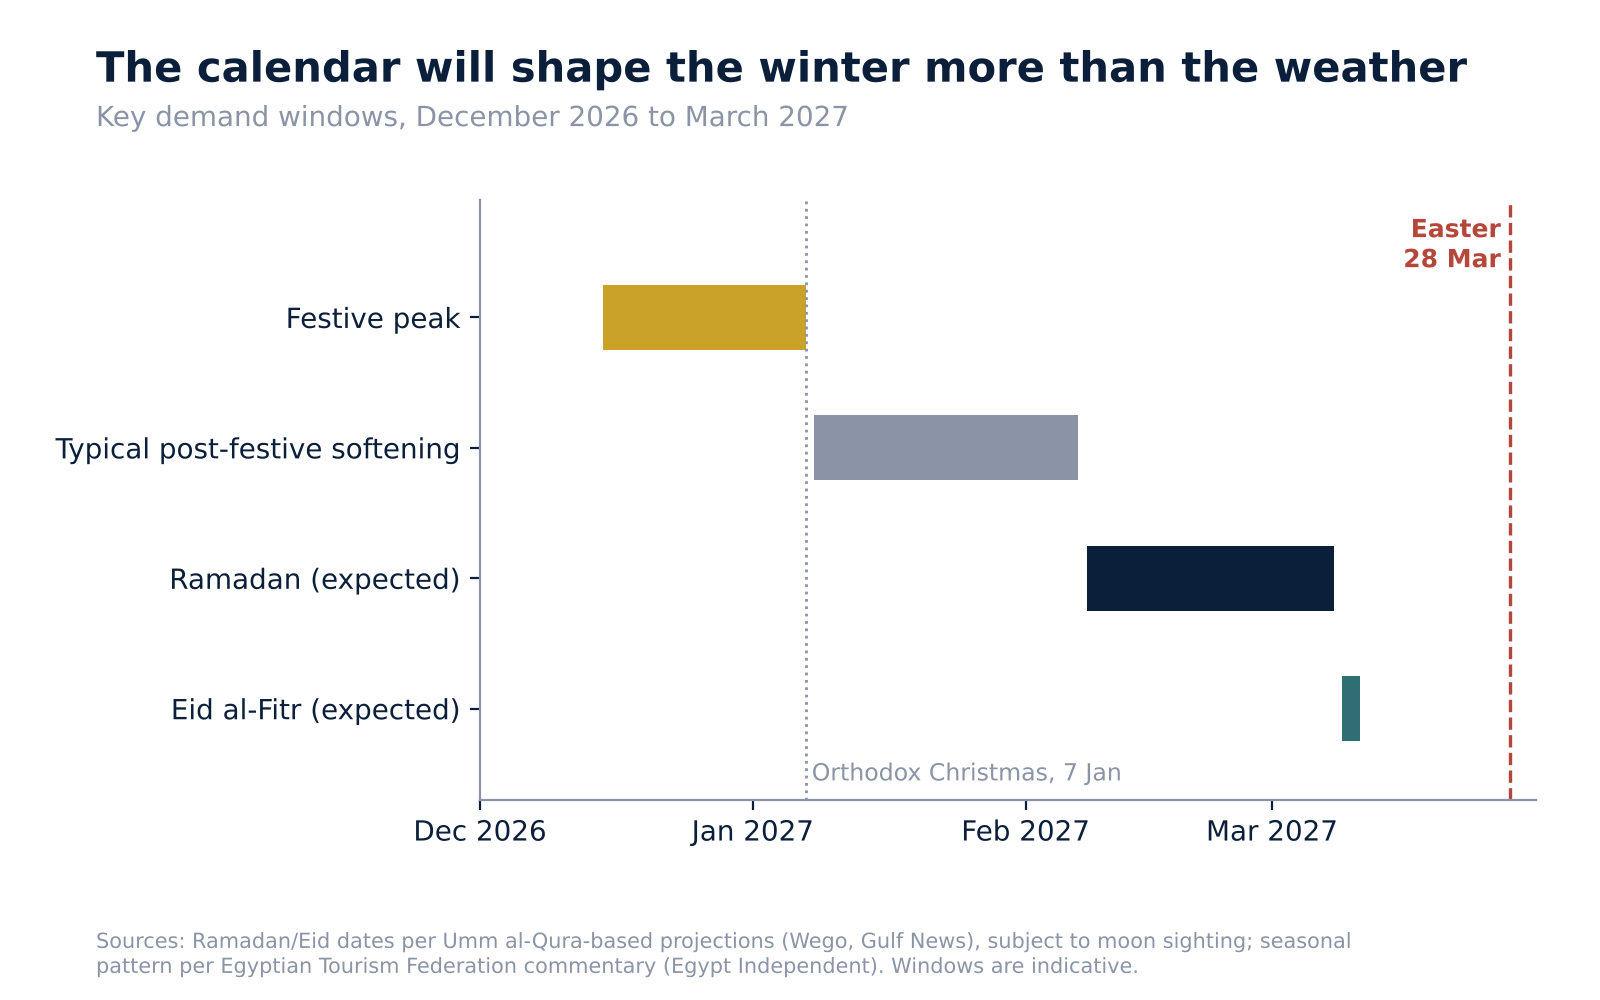
يكون يناير عادةً أهدأ بعد انتهاء نافذة الأعياد. وتصف تصريحات الاتحاد المصري للغرف السياحية في مواسم سابقة تراجع الإشغال تدريجياً خلال يناير وفبراير قبل أن يتعافى بدءاً من مارس. وهذا النمط هو السيناريو الأساسي المعقول مجدداً، مع تعرّض أسواق المنتجعات له أكثر من القاهرة.
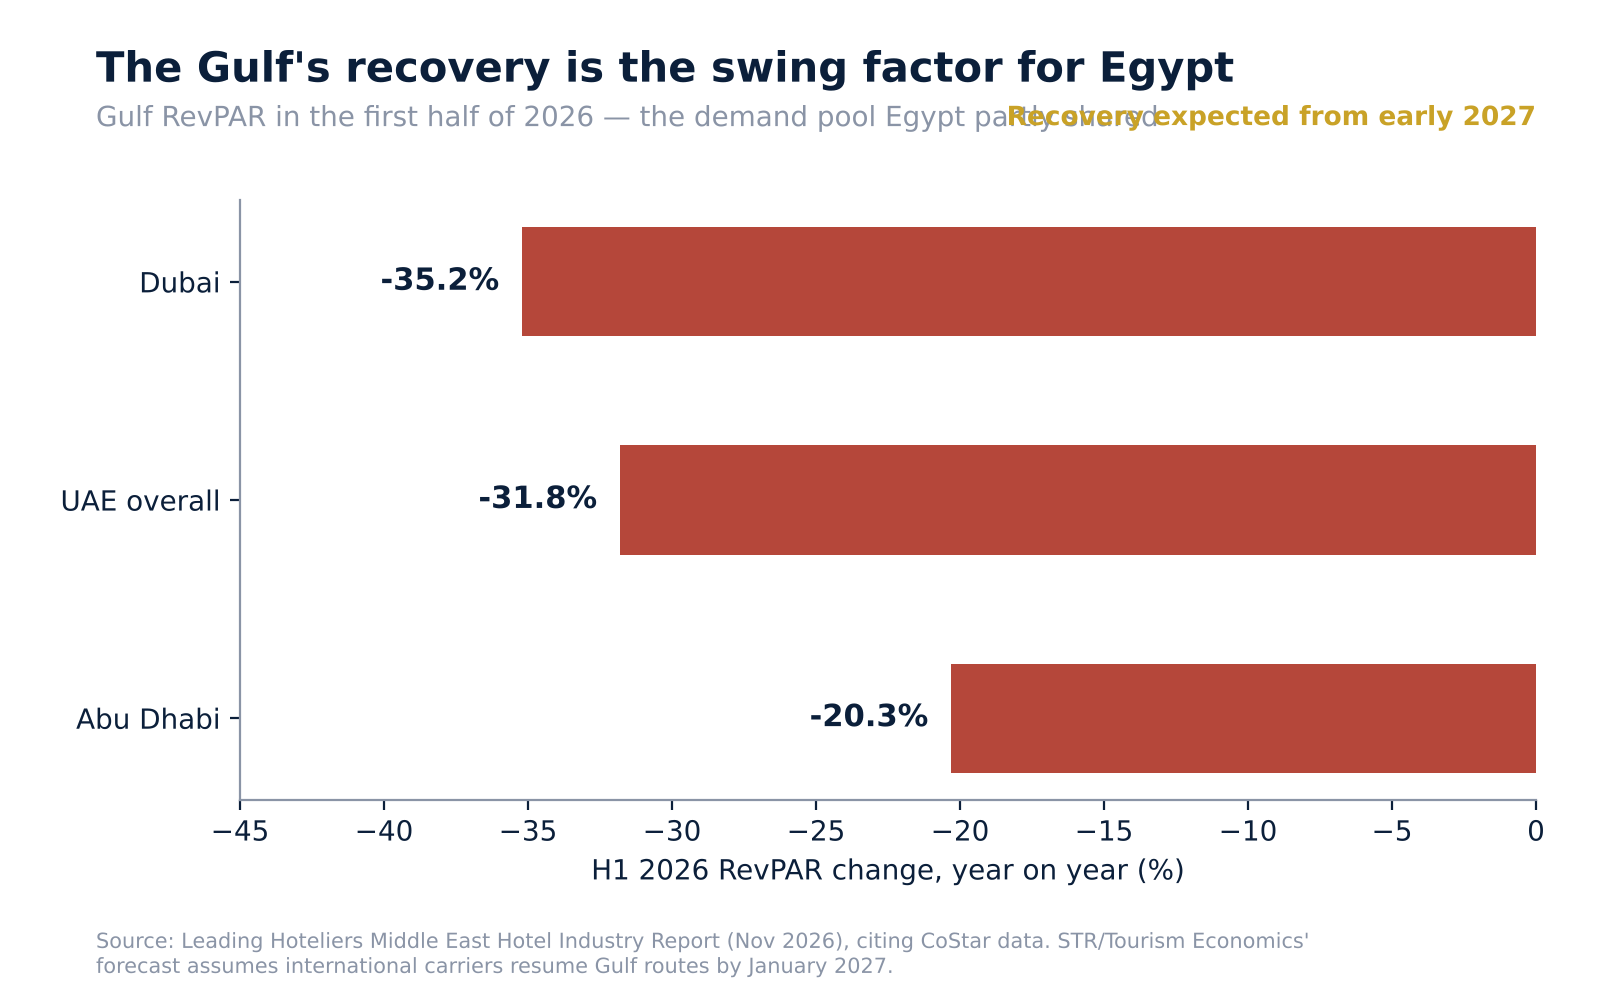
وهو أيضاً الشهر الذي قد تبدأ فيه قصة الخليج بالتأثير. فقد تعمّدت STR وTourism Economics عدم رفع توقعاتهما للربع الرابع من 2026 في الشرق الأوسط، لكنهما رفعتا التوقعات اعتباراً من الربع الأول من 2027 على افتراض أن شركات الطيران الدولية ستستأنف رحلاتها إلى الخليج بحلول يناير. وإن حدث ذلك فقد يعود إلى الخليج بعض المسافرين للترفيه ممن تحوّلوا إلى مصر في 2026. وإن تأخر، احتفظت مصر بمزيد من ذلك الطلب. وفي الحالتين، تمثل حجوزات يناير المسجّلة في نوفمبر وديسمبر أفضل إشارة مبكرة لديكم.
كيف قد يبدو فبراير
يحمل فبراير المتغيّر الجديد. فمن المتوقع أن يبدأ رمضان في 8 فبراير 2027 أو نحوه ويستمر حتى نحو 8 مارس، ويحل عيد الفطر في 9 أو 10 مارس، رهناً برؤية الهلال. ويلي ذلك عيد الفصح الغربي في 28 مارس.
وتقدّم تعليقات STR الإقليمية سابقة مفيدة من آخر مرة تزامن فيها رمضان مع موسم الذروة: فالأسواق التي تعتمد على قاعدة طلب دولية أو ترفيهية أكبر حافظت على إشغال أفضل، لأن المسافرين من غير المسلمين يواصلون السفر. وفي حالة مصر، يعني ذلك أن منتجعات البحر الأحمر التي تبيع للضيوف الأوروبيين محصّنة نسبياً، بينما ينبغي أن تتوقع القاهرة والإسكندرية وشرائح الأعمال والفعاليات والسوق المحلي إيقاعاً مختلفاً: انخفاضاً في مبيعات الطعام والشراب نهاراً، ونشاطاً أقوى في الإفطار والسحور مساءً، وعدداً أقل من التجمعات المؤسسية. وسيبقى الطلب من الأسواق العربية أضعف حتى العيد.
مسألة العملة
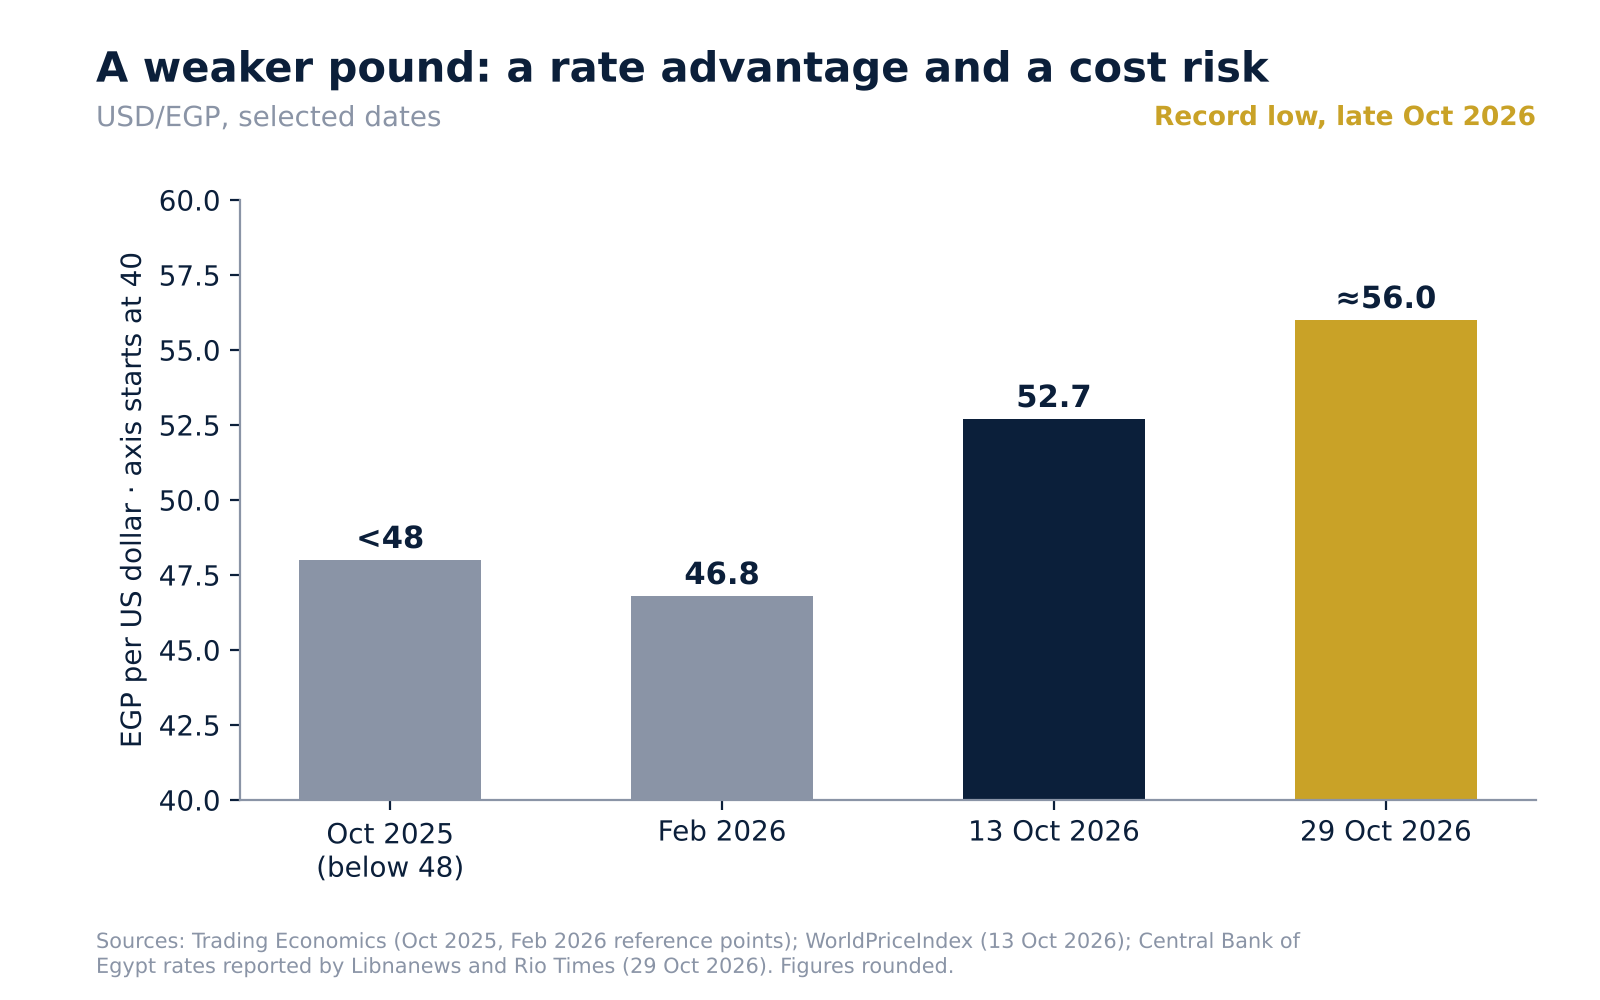
تجاوز الجنيه المصري مستوى 56 للدولار الأمريكي لدى البنك المركزي في أواخر أكتوبر، وهو أدنى مستوى قياسي، ورفع البنك المركزي أسعار الفائدة الرئيسية نقطة مئوية واحدة إلى 20% في 29 أكتوبر. وتراجع التضخم المعلن إلى نحو 12% إلى 14% بحسب المقياس المستخدم.
وبالنسبة للفندقيين فالأمر ذو حدّين. فضعف الجنيه يجعل مصر أرخص للضيوف الأجانب، ما يدعم الحجم ويتيح نمو الأسعار بالعملة الصعبة. لكنه يرفع التكلفة المحلية للغذاء والمعدات وقطع الغيار والطاقة المستوردة، ويزيد عبء أي ديون بالعملة الأجنبية. والفندق الذي يرفع أسعاره بالجنيه 10% بينما يهبط الجنيه 15% يخفّض سعره بالدولار في حين ترتفع تكاليفه. وهذا الفارق، لا الإشغال، هو ما سيحدد ربحية الشتاء أو خسارته.
نقاط ينبغي مراعاتها عند وضع التوقعات
افصلوا الحجم عن السعر عن المزيج. توقّعوا الإشغال ومتوسط السعر اليومي (ADR) ومزيج الأسواق المصدّرة كلاً على حدة، ثم اجمعوها. فخط إشغال ثابت قد يخفي تحوّلاً نحو أعمال منظّمي الرحلات الأقل عائداً.
توقّعوا بعملتين. أعدّوا الميزانية بالجنيه المصري وبعملة تعاقدكم الرئيسية، واعرضوهما معاً. فالنمو السنوي بالجنيه سيبدو مذهلاً وقد لا يعني الكثير باليورو أو الدولار.
اعتمدوا على وتيرة الحجز لا على التاريخ وحده. قارنوا الحجوزات المسجّلة ووتيرة الحجز الجديد بالتاريخ نفسه من العام الماضي، وتتبّعوا الإلغاءات. فبعد عام متقلّب، يظل الشتاء الماضي دليلاً غير كامل.
ضعوا التقويم في النموذج صراحةً. تعاملوا مع نافذة الأعياد وهدوء يناير ورمضان والعيد كفترات منفصلة لكل منها افتراضات طلب خاصة بها، بدلاً من متوسطات شهرية.
اختبروا افتراض الخليج تحت الضغط. اختبروا ما يحدث لوتيرة الحجز إذا عاد الطلب المتحوّل إلى الخليج، وما يحدث إذا تجددت الاضطرابات. والضربات التي أُفيد بها مطلع نوفمبر قرب جزيرة قشم الإيرانية تذكير بأن الوضع لم يُحسم.
راقبوا جانب التكلفة. الطاقة والغذاء والعمالة وتكاليف الاستبدال تتحرك مع الجنيه. وقد حذّرت STR من أن المصروفات التشغيلية للفنادق ترتفع أسرع من التضخم العام في الأسواق الكبرى، فاحموا التدفق إلى الربح الإجمالي لا الإيرادات وحدها.
قارنوا بمجموعتكم التنافسية. حيثما تشاركون في STR، انظروا إلى مؤشركم مقابل مجموعتكم. فقد يكون الشهر القوي في سوق قوي أثراً للسوق لا لكم.
احترموا جودة البيانات. الأرقام العامة لمصر متفاوتة بين المصادر ونوافذ الإعداد. تعاملوا بحذر مع ادعاءات النمو المعلنة، واعتمدوا أولاً على بيانات الحجز الخاصة بكم.
نصائح لصنّاع القرار في الفنادق
احموا سلامة الأسعار في أسابيع الذروة. سعّروا نافذة الأعياد وفق الطلب لا وفق خصومات المنافسين، واستخدموا قيود مدة الإقامة والحجز المسبق بدلاً من التخفيضات الشاملة.
سعّروا بالعملة الصعبة حيث تسمح العقود. وحيث تتعاقدون بالجنيه، قصّروا مدة سريان الأسعار وأضيفوا بنود مراجعة حتى لا تآكل حركة جديدة في سعر الصرف عائدكم.
خطّطوا لفبراير عن قصد. ابنوا عروض رمضان مبكراً: باقات الإفطار والسحور، وإقامات الأسر المحلية والخليجية داخل الفندق، وحجوزات العيد. وعدّلوا التوظيف وساعات عمل المنافذ وفق الإيقاع الجديد بدلاً من اكتشافه في الأسبوع الأول.
ثبّتوا التكاليف مبكراً. اشتروا الأصناف المستوردة وطويلة التوريد قبل أي تحرك إضافي للعملة متى سمحت السيولة، ووسّعوا مصادر التوريد المحلية للغذاء والمستلزمات.
نوّعوا الأسواق المصدّرة. ألمانيا والمملكة المتحدة وبولندا وإيطاليا ودول الشمال وروسيا تتصرف بشكل مختلف. ومزيج متوازن يقلّل الضرر من أي صدمة تخص شركة طيران أو تحذيراً سفرياً أو عملة.
ابنوا إيقاعاً للتوقع. أعيدوا التوقع أسبوعياً بحسب وتيرة الحجز وشهرياً بحسب السيناريوهات، مع محفّزات متفق عليها، مثل تأكيد جداول شركات الطيران الخليجية في يناير، والإعلان الرسمي عن بداية رمضان، وأي تغيير في تحذيرات السفر.
احتفظوا بهامش سيولة. مع فائدة 20% وجنيه متقلّب، تجنّبوا الالتزام بنفقات رأسمالية اختيارية حتى تتضح صورة فبراير.
ثلاثة سيناريوهات للتخطيط
السيناريو الأساسي: قوة مستقرة في المنتجعات وفبراير أهدأ في القاهرة. يصمد الطلب الأوروبي، وتحقق الأعياد ذروتها، ويتراجع يناير كالمعتاد، ويعيد رمضان تشكيل النصف الثاني من فبراير. وتعود الرحلات الخليجية تدريجياً.
السيناريو المتفائل: عودة مبكرة للهدوء. تستعيد شركات الطيران الخليجية طاقتها بحلول يناير وتتعافى الثقة. تستفيد مصر من تحسّن الربط بعيد المدى عبر المحاور الخليجية ومن الرحلات الجديدة من بريطانيا وأوروبا، بينما يغادر بعض الطلب المتحوّل. النتيجة الصافية: أداء جيد لكن مع منافسة أشد على الضيوف أنفسهم.
السيناريو المتحفّظ: تصعيد متجدد أو صدمة عملة. ترتفع أسعار التذاكر والوقود، وتزداد الإلغاءات، وتضغط حركة جديدة للجنيه على التكاليف. وتكون أسواق المنتجعات المعتمدة على منظّمي الرحلات الأكثر تعرضاً لتخفيضات الجداول.
هذه أطر للتخطيط لا تنبؤات. وعلى كل فندق أن يضع أرقامه الخاصة عليها باستخدام بيانات وتيرة الحجز لديه.
وجهة نظرنا
شتاء 2026/27 اختبار للانضباط لا للطلب. تدخله مصر بزخم قوي وطاقة جوية جديدة وضعف قياسي في الجنيه يجعل الوجهة جاذبة. وأكثر الفنادق استفادة ستكون تلك التي تقاوم إغراء مطاردة الحجم، وتسعّر بحسب الفترة لا بحسب الشهر، وتدير التكاليف في مواجهة العملة، وتتعامل مع تعافي الخليج بوصفه متغيراً يُراقَب لا عنواناً يُستجاب له.
وسنعود إلى هذا المقال بعد صدور بيانات ديسمبر ويناير وفبراير، ونقارن ما قدّمه السوق بهذه الأطر.
المصادر
Travel And Tour World, "Egypt's UK Tourist Arrivals Surge 9.4% as New Flights and Winter Holidays Boost Travel Growth" (Nov 2026): travelandtourworld.com
Wikipedia, "Air Cairo" and "Hurghada International Airport" (winter 2026/27 route additions): wikipedia.org
Libnanews, "Egyptian pound: Central bank raises its rates" (4 Nov 2026): en.libnanews.com
Rio Times, "Egypt Raises Interest Rates to 20%" and "Egypt Inflation Slows to 12.0% in October" (Oct–Nov 2026): riotimesonline.com
Trading Economics, Egypt inflation rate and interest rate pages: tradingeconomics.com
WorldPriceIndex, Egypt exchange rates (13 Oct 2026): worldpriceindex.org
Hotel-Online / STR and Tourism Economics, "Europe Hotel Growth Slows as ADR Carries RevPAR Gains; Asia Pacific and Middle East Show Resilience" (Oct 2026): hotel-online.com
Leading Hoteliers, "The Middle East Hotel Industry Report: The Bifurcated Recovery, the Pipeline Paradox, and the Profitability Imperative" (Nov 2026): leading-hoteliers.com
AGBI, "Winter schedules reveal the resilience of Gulf aviation" (3 Nov 2026): agbi.com
Aviation Week, "Arab Airlines Forecast Fast Bounceback If Peace Returns To Middle East" (3 Nov 2026): aviationweek.com
Gulf News, Dubai Standard and The Traveler, Gulf flight and security updates (Nov 2026): gulfnews.com, dubaistandard.com, thetraveler.org
Wego and Gulf News, "When is Ramadan 2027?": blog.wego.com, gulfnews.com
CoStar / STR, "Middle East & Africa hotel performance update" (Ramadan and high-season overlap): costar.com
Egypt Independent, "Egypt's hotels increase room rates by 7-15 percent" (seasonal pattern commentary): egyptindependent.com
The Hotel Blueprint, "Hotel Performance Review: Egypt, Full Year 2025" (CoStar and JLL data): thehotelblueprint.com
Skift, "Egypt Has the Visitors. Now It Wants Them to Stay Longer and Spend More" (29 Oct 2026): skift.com
٦ نوفمبر ٢٠٢٦اقرأ المقال
تحليل الصناعة والاتجاهات والقرارات
فنادق مصر في عام 2026: ثلاثة أرباع سنوية، واختبار ضغط واحد، وما تقوله الأرقام حقاً
بقلم: Tourism Club | القصة وراء صناعة الضيافة
دخل قطاع الضيافة المصري عام 2026 بزخم إيجابي، مدعوماً بزيادة الطلب السياحي الدولي، واستمرار الاستثمارات الفندقية، والتوسع في البنية التحتية السياحية. ولكن السؤال الحقيقي بالنسبة لملاك الفنادق والمديرين العامين والقيادات التجارية لا يتعلق فقط بزيادة أعداد السائحين الوافدين إلى مصر؛ بل بالسؤال الأهم: هل تنعكس هذه الزيادة فعلياً على أداء الفنادق، ونمو الإيرادات، وتحسين الحصة السوقية، وتحقيق ربحية مستدامة؟
خط الأساس لعام 2025: نقطة انطلاق أقوى
وفقاً للبيانات التي نشرتها CoStar عن عينة الفنادق ذات العلامات التجارية العالمية في مصر، بلغ متوسط الإشغال (Occupancy) نحو 69.9% خلال عام 2025، مقارنة بـ64.4% في عام 2024 و66.9% في عام 2019. كما وصل متوسط سعر الغرفة اليومي (ADR) إلى 6,471 جنيهاً، محققاً زيادة بنسبة 31.6%، بينما ارتفع العائد على الغرفة المتاحة (RevPAR) بنسبة 43% ليصل إلى 4,523 جنيهاً. وتشير هذه الأرقام إلى أن السوق لم يحقق تحسناً في الطلب على الغرف فقط، بل استفاد أيضاً من تحسن مستويات التسعير. ومع ذلك، يجب التأكيد أن هذه البيانات تخص عينة من الفنادق ذات العلامات التجارية، ولا تمثل بالضرورة إجمالي الطاقة الفندقية المرخصة في مصر.

الربع الأول من 2026: استمرار الزخم الإيجابي للطلب
استمر الأداء الإيجابي خلال الربع الأول من العام، حيث سجلت الفنادق المصرية ذات العلامات التجارية العالمية متوسط إشغال بلغ 66.7%، بزيادة سنوية قدرها 5.9% وفقاً لبيانات CoStar. وفي سياق منفصل، أشارت البيانات السياحية المنشورة إلى ارتفاع أعداد السائحين الوافدين بنسبة 16% خلال الربع الأول. وتعكس هذه المؤشرات استمرار جاذبية مصر كوجهة سياحية، رغم حالة عدم اليقين الإقليمي. ولكن زيادة أعداد السائحين لا تعني بالضرورة زيادة مماثلة في إيرادات الفنادق؛ إذ تعتمد قدرة الفنادق على تحويل هذا الطلب إلى إيرادات على طبيعة الوجهة السياحية، ومتوسط مدة الإقامة، ومستوى إنفاق الزائر، وتصنيف الفندق، وقنوات التوزيع، وقدرة الفندق على تحقيق السعر المناسب.

الربع الثاني من 2026: أهمية تحليل الأداء على مستوى الوجهة
أظهر الربع الثاني أهمية عدم الاعتماد على المؤشرات السياحية العامة باعتبارها انعكاساً كاملاً لأداء الفنادق. فقد أشارت التغطيات السوقية الخاصة بالقاهرة إلى أن متوسط الإشغال بلغ 62.4% حتى نهاية يونيو، بانخفاض قدره 3.3 نقطة مئوية مقارنة بالفترة نفسها من العام السابق. وبلغ متوسط سعر الغرفة اليومي (ADR) نحو 154 دولاراً، بزيادة قدرها 0.6%، بينما انخفض العائد على الغرفة المتاحة (RevPAR) بنسبة 4.6% ليصل إلى نحو 96.10 دولار. وهذه مؤشرات خاصة بسوق القاهرة، وردت في تغطيات سوقية ثانوية استندت إلى بيانات JLL، ولا تمثل السوق الفندقي المصري بالكامل. وتوضح هذه الأرقام تحدياً تجارياً مهماً: استقرار الأسعار نسبياً لا يكفي لحماية RevPAR عندما تتراجع نسب الإشغال.
الربع الثالث من 2026: صمود الطلب السياحي مع ضرورة قراءة البيانات بدقة
خلال الفترة من يناير إلى أغسطس 2026، أشارت البيانات الرسمية إلى استقبال نحو 12.7 مليون سائح، مقارنة بنحو 12.2 مليون خلال الفترة نفسها من العام السابق، بزيادة تقارب 4.1%. كما بلغت الإيرادات السياحية نحو 12 مليار دولار، مقابل 11.8 مليار دولار، بزيادة تقارب 1.7%. ويستحق الفارق بين معدلات النمو التوقف عنده؛ فقد ارتفعت أعداد السائحين بوتيرة أسرع من نمو الإيرادات السياحية، وهو ما يشير إلى أن زيادة أعداد الزائرين لم تتحول إلى زيادة مماثلة في إجمالي الإيرادات. ولكن يجب الانتباه إلى أن هذه مؤشرات على مستوى الاقتصاد السياحي المصري، وليست قياساً مباشراً لمتوسط أسعار الغرف أو RevPAR أو ربحية الفنادق. كما أنها تغطي الفترة من يناير إلى أغسطس، ولا تمثل نتائج الربع الثالث بالكامل. ولم تتوفر ضمن المصادر العامة التي تمت مراجعتها قاعدة بيانات وطنية مكتملة وموثقة لأداء STR خلال الربع الثالث بالكامل.

قراءة الأداء الفندقي من خلال مؤشرات STR
بالنسبة للإدارة الفندقية، تظل هناك ثلاثة مؤشرات أساسية لقياس الأداء: Occupancy، وهي نسبة الغرف المباعة من إجمالي الغرف المتاحة؛ وADR، وهو متوسط سعر الغرفة المحقق للغرف المباعة؛ وRevPAR، وهو الإيراد الناتج عن كل غرفة متاحة. وتكمن أهمية RevPAR في أنه يجمع بين تأثير الإشغال ومتوسط سعر الغرفة. فقد ينجح الفندق في زيادة الإشغال من خلال تخفيض الأسعار، ولكن ذلك لا يعني بالضرورة تحسن RevPAR أو الربحية. وبالمثل، قد يرفع الفندق ADR، لكنه يخسر جزءاً من حصته السوقية إذا لم تكن استراتيجية التسعير متوافقة مع مستوى الطلب وموقعه التنافسي.
من قياس الأداء إلى فهم الموقع التنافسي
تزداد أهمية تقارير STR Benchmarking عندما يقارن الفندق أداءه بمجموعة منافسة مناسبة (Competitive Set). ويُستخدم MPI – Market Penetration Index لقياس أداء الفندق في الإشغال مقارنة بمتوسط المجموعة المنافسة، بينما يقيس ARI – Average Rate Index أداء متوسط سعر الغرفة، ويقيس RGI – Revenue Generation Index أداء العائد على الغرفة المتاحة. عندما يتجاوز المؤشر 100 فهذا يعني أن أداء الفندق أعلى من متوسط المجموعة المنافسة، وعندما يقل عن 100 فهذا يشير إلى أداء أقل من متوسطها. وتساعد هذه المؤشرات الإدارة على تحديد ما إذا كان الفندق يكتسب حصة سوقية، ويحقق سعراً أعلى من المنافسين، وينجح في تحويل موقعه التنافسي إلى إيرادات. ولكن يجب تحليل المؤشرات الثلاثة معاً؛ فارتفاع MPI مع انخفاض ARI قد يشير إلى أن الفندق يحقق الإشغال من خلال أسعار أقل من المنافسين. وارتفاع ARI مع انخفاض MPI قد يعني أن سياسة التسعير تحد من قدرته على جذب الطلب. أما ارتفاع RGI فيشير إلى تفوق الفندق على مجموعته المنافسة في RevPAR، لكنه لا يؤكد وحده تحقيق صافي أرباح أعلى.

التوسع في الطاقة الفندقية: فرصة استثمارية وضغط تنافسي محتمل
تشهد الطاقة الفندقية في مصر توسعاً ملحوظاً. وتشير البيانات الحكومية المنشورة إلى وجود نحو 185 فندقاً ضمن خطط التطوير، بإجمالي يقارب 46 ألف غرفة خلال عام 2026، مقارنة بـ143 فندقاً و33.9 ألف غرفة في 2025، و109 فنادق و26.2 ألف غرفة في 2024. ويعكس هذا التوسع ثقة المستثمرين في المقصد السياحي المصري، لكنه يطرح مجموعة من الأسئلة الاستراتيجية: أين ستتركز هذه الطاقة الجديدة؟ وما الشرائح السياحية التي تستهدفها؟ وهل سينمو الطلب بنفس معدل نمو المعروض؟ وكيف ستتمكن الفنادق القائمة من الحفاظ على حصتها السوقية؟ زيادة عدد الغرف تعني زيادة الطاقة الاستيعابية
١ نوفمبر ٢٠٢٦اقرأ المقال
التكنولوجيا والذكاء الاصطناعي والتحول الرقمي
عندما يبدأ الذكاء الاصطناعي في حجز الرحلات.. من يملك علاقة الفندق بالضيف؟
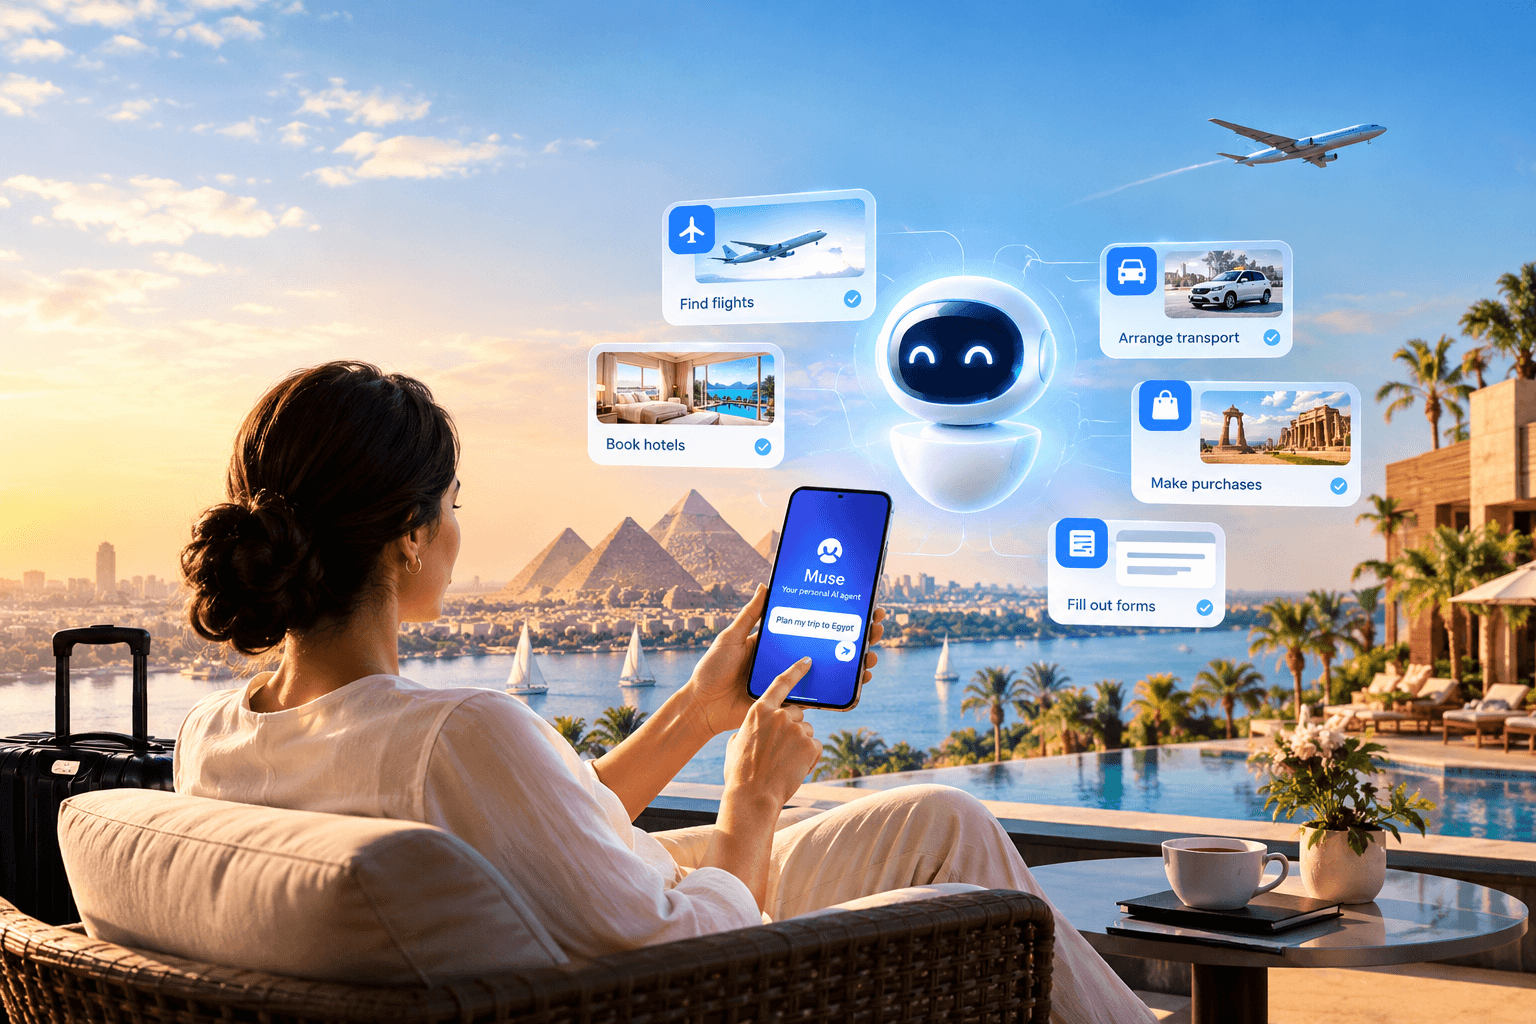
إطلاق شركة ميتا لوكيل الذكاء الاصطناعي الشخصي «ميوز» يفتح فصلًا جديدًا في كيفية اكتشاف المسافرين للوجهات ومقارنة الخيارات وإتمام الحجوزات. وبالنسبة إلى الفنادق وشركات الطيران والسفر في مصر والشرق الأوسط، يتمثل السؤال الاستراتيجي في ما إذا كان الذكاء الاصطناعي سيصبح قناة حجز إضافية، أم وسيطًا جديدًا يمتلك تأثيرًا متزايدًا في العلاقة مع العميل.
على مدى عقود، تنافست شركات السفر على التأثير في قرار يبدأ قبل وصول الضيف إلى الفندق بوقت طويل: إلى أين سيسافر؟ وأي شركة طيران سيختار؟ وأين سيقيم؟ وكم سينفق؟ لكن منافسًا جديدًا بدأ يدخل هذه العملية، وهو لا يشبه وكالة سفر تقليدية أو منصة إلكترونية لحجز الرحلات.
في الثامن من سبتمبر 2026، أطلقت شركة ميتا وكيل الذكاء الاصطناعي الشخصي «ميوز»، المصمم لتنفيذ المهام نيابةً عن المستخدم بدلًا من الاكتفاء بالإجابة عن أسئلته. وتشمل قدراته تصفح المواقع الإلكترونية، واستكمال النماذج، والمساعدة في التفاوض، وحجز السفر، وإجراء عمليات الشراء، وفقًا للصلاحيات والموافقات المطلوبة لكل إجراء. وقد بدأ طرح الخدمة في الولايات المتحدة، مع إتاحة الوصول إليها من خلال تطبيق مخصص وتطبيق واتساب، بالاعتماد على نموذج الذكاء الاصطناعي «ميوز سبارك».
ما الذي يجعل هذا التطور مهمًا لصناعة الضيافة؟ ليس مجرد قدرة الذكاء الاصطناعي على اقتراح فندق، فمحركات البحث وروبوتات المحادثة تقدم هذه الخدمة منذ سنوات. الاختلاف المحتمل هو أن الوكيل الذكي يستطيع مواصلة العملية، بدءًا من فهم تفضيلات المسافر والبحث عن الخيارات، مرورًا بمقارنتها، وصولًا إلى المساعدة في إتمام الحجز.
وهنا يظهر سؤال تجاري مهم: إذا فوّض المسافر جزءًا كبيرًا من عملية اتخاذ القرار إلى وكيل ذكي، فمن الذي سيؤثر فعليًا في اختياره النهائي؟ هل سيكون الفندق، أم وكالة السفر الإلكترونية، أم شركة الطيران، أم نظام الذكاء الاصطناعي الذي يحدد الخيارات المعروضة أمامه؟ إن الإجابة قد تعيد تشكيل طريقة تنافس شركات السفر على الطلب السياحي.
من البحث عن الرحلات إلى تفويض اتخاذ القرار
تتطلب رحلة الحجز الرقمية التقليدية من العميل التنقل بين مواقع متعددة، ومقارنة الأسعار، وقراءة التقييمات، والتحقق من سياسات الإلغاء، ثم استكمال خطوات الحجز والدفع. وتمثل كل نقطة من هذه النقاط فرصة أمام الشركات للتأثير في القرار، أو الترويج لعلامتها التجارية، أو تشجيع العميل على الحجز المباشر.
أما الوكلاء الأذكياء، فيمكن أن يغيروا طريقة تنفيذ هذه العملية. فبدلًا من البحث يدويًا في عدة مواقع، يستطيع المسافر أن يطلب من الوكيل تخطيط رحلة ضمن ميزانية محددة، ومقارنة الرحلات الجوية والإقامة، وتقييم البدائل، والمساعدة في إتمام الحجز. ووفقًا لما أعلنته ميتا، يستطيع «ميوز» العمل من خلال بيئة افتراضية تعمل عبر الحوسبة السحابية، وتضم متصفحًا خاصًا به، كما يمكنه مواصلة العمل حتى بعد إغلاق التطبيق، مع طلب موافقة المستخدم عند تنفيذ إجراءات حساسة تتطلب ذلك، مثل إرسال بريد إلكتروني أو إجراء عملية شراء.
هذا لا يعني أن وكلاء الذكاء الاصطناعي حلوا بالفعل محل وكالات السفر الإلكترونية، أو أن جميع الحجوزات يمكن إتمامها بصورة مستقلة تمامًا. لكن التحول الأكثر أهمية يتمثل في أن الواجهة التي يستخدمها المسافر لاتخاذ قراراته قد تتغير. فإذا أصبح الوكيل الذكي نقطة الاتصال الأساسية مع العميل، فقد يظل الموقع الإلكتروني للفندق مهمًا لتوفير معلومات الأسعار والتوافر والخدمات، لكن المسافر لن يكون مضطرًا بالضرورة إلى زيارته بنفسه.
وهذا يخلق منافسة جديدة على الظهور والوصول إلى العميل. فقد استثمرت الفنادق سنوات في تحسين معدلات إتمام الحجوزات عبر مواقعها، وتطوير استراتيجيات الظهور في محركات البحث، والإعلانات الرقمية وبرامج الولاء. وستظل هذه الاستثمارات مهمة، لكن الفنادق قد تحتاج أيضًا إلى التأكد من أن الأسعار والتوافر وأوصاف الغرف والسياسات وغيرها من المعلومات يمكن لأنظمة الذكاء الاصطناعي قراءتها وفهمها واستخدامها بصورة صحيحة.
وبالتالي، لم يعد السؤال بالنسبة إلى القيادات الفندقية مقتصرًا على كيفية جذب المسافر إلى نظام الحجز الخاص بالفندق، بل أصبح يتعلق أيضًا بقدرة الفندق على أن يكون خيارًا مفضلًا وموثوقًا عندما يفوض المسافر قرار الاختيار إلى وكيل ذكي.
عملية الحجز تتغير، لكن صناعة السفر لا تزال تعمل عبر أنظمة متفرقة
تكشف التطبيقات الأولية لـ«ميوز» عن أحد القيود المهمة في هذا المجال. فوفقًا لموقع «فوكَس واير» المتخصص في تكنولوجيا السفر، تختلف آلية البحث والحجز باختلاف الخدمة؛ إذ يمكن البحث عن الرحلات الجوية من خلال تكامل مباشر مع شركة «دافل»، المتخصصة في تكنولوجيا السفر وتوفير بيانات حجز الطيران، بينما يعتمد اكتشاف الفنادق في المرحلة الأولى بصورة أكبر على تصفح المواقع الإلكترونية الموجهة للمستهلكين التابعة لشركات السفر والحجز.
لماذا يهم هذا الاختلاف؟ لأن جودة قرارات الوكيل تعتمد جزئيًا على المعلومات التي يستطيع الوصول إليها والعمليات التي يمكنه تنفيذها. فالاتصال المباشر بمخزون حي من الرحلات يتيح الوصول إلى بيانات منظمة حول التوافر وخيارات الحجز، بينما قد يتطلب تصفح المواقع تفسير معلومات معروضة بصيغ مختلفة والتعامل مع إجراءات كل مزود على حدة.
وتواجه الفنادق تحديًا إضافيًا لأن اختيار الغرفة لا يعتمد على السعر المعلن وحده. فقد يتوقف القرار النهائي على سياسة الإلغاء، والإفطار، ونوع الغرفة، والموقع، ومزايا الولاء، والضرائب، وشروط الدفع والتوافر في تواريخ محددة. وإذا لم يتمكن الوكيل من مقارنة هذه التفاصيل بدقة، فقد يوصي بفندق يبدو أقل سعرًا، لكنه لا يقدم بالضرورة أفضل قيمة بعد احتساب الشروط الكاملة للحجز.
وهنا يمكن أن تصبح عمليات التكامل مع أنظمة تكنولوجيا الفنادق أكثر أهمية. ففي العشرين من أكتوبر 2026، أعلنت شركة «كلاودبدز» المتخصصة في تكنولوجيا الضيافة عن تكامل مع «ميوز» يهدف إلى إتاحة اكتشاف الأسعار الحية والتوافر لدى الفنادق المشاركة من خلال الوكيل، مع توجيه الحجوزات عبر أنظمة الحجز المباشر الخاصة بتلك المنشآت. ومن المقرر أن يبدأ طرح هذا التكامل في الولايات المتحدة خلال الربع الأول من عام 2027.
يشير هذا التطور إلى اتجاه محتمل في توزيع الحجوزات الفندقية؛ فبدلًا من الاعتماد الكامل على تصفح وكلاء الذكاء الاصطناعي لمواقع السفر الموجهة للمستهلكين، قد تتمكن الفنادق من إتاحة معلومات منظمة عن أسعارها وتوافرها وسياساتها من خلال منصات تقنية مترابطة. وقد يكون ذلك مهمًا بصورة خاصة للفنادق المستقلة والمجموعات الصغيرة التي لا تمتلك الموارد اللازمة لتطوير عمليات تكامل تقنية معقدة بمفردها.
ومع ذلك، فإن الإعلان يتعلق بطرح مقرر في الولايات المتحدة، ولا يثبت أن الإمكانية نفسها أصبحت متاحة بالفعل للفنادق المصرية. وبالنسبة إلى مشغلي الفنادق في مصر والشرق الأوسط، تتمثل الخطوة العملية حاليًا في فهم النموذج الناشئ وتقييم مدى استعداد أنظمة الحجز لديهم للتوافق معه مع توسع السفر المدعوم بالوكلاء الأذكياء.
هل سيعزز الذكاء الاصطناعي الحجوزات المباشرة أم سيخلق وسيطًا جديدًا؟
استثمرت الفنادق لسنوات في تقليل اعتمادها على قنوات التوزيع الخارجية وزيادة الحجوزات المباشرة، التي تمنحها تحكمًا أكبر في العلاقة مع الضيف وتساعدها على تجنب بعض تكاليف الاستحواذ التي تفرضها الأطراف الوسيطة. لكن وكلاء الذكاء الاصطناعي يضيفون متغيرًا جديدًا إلى هذه الاستراتيجية.
إذا تمكن الفندق من إتاحة الأسعار والتوافر عبر وكيل ذكي مع الاحتفاظ بنظام الحجز المباشر، فقد تتاح له فرصة الحصول على حجوزات مباشرة دون مطالبة المسافر بالتنقل داخل الموقع الإلكتروني للفندق. أما إذا اعتمد الوكيل بصورة أساسية على وكالات السفر الإلكترونية أو الوسطاء الآخرين، فقد يظل الفندق معتمدًا على هذه القنوات للوصول إلى العميل وإتمام الحجز.
وسيتوقف العامل الحاسم على طريقة بحث الوكيل ومقارنته للخيارات واختيارها. هل يعطي الأولوية للسعر، أم الموقع، أم تقييمات النزلاء، أم مرونة الإلغاء، أم مزايا الولاء، أم مجموعة من المعايير؟ وهل يستطيع الفندق توضيح القيمة التي تميزه بصيغة يمكن للنظام فهمها؟ وهل يمكنه الحفاظ على تنافسية عرضه المباشر دون اللجوء إلى تخفيضات متكررة تضعف سلامة استراتيجية الأسعار؟
هذه الأسئلة مهمة لأن الذكاء الاصطناعي قد يغير ليس فقط مكان إجراء الحجز، بل أيضًا الجهة التي تؤثر في القرار قبل بدء عملية الحجز. فالوسيط الذي يتحكم في التفاعل مع العميل قد يكتسب قدرة أكبر على تحديد المنشآت التي تدخل المقارنة، والخيارات التي تظهر للمستخدم، وقنوات الحجز التي يتم استخدامها. وتشير دراسة تحليلية نشرتها شركة «أكسنتشر» في سبتمبر 2026 إلى أن العلامات التجارية في قطاع السفر ستحتاج إلى أن تكون مفهومة وموثوقة وقابلة للتعامل من جانب أنظمة الذكاء الاصطناعي، وليس مجرد علامات ظاهرة أمام العملاء البشر
وبالنسبة إلى الفنادق، يعني ذلك أن استراتيجية التوزيع المباشر ستحتاج بصورة متزايدة إلى مراعاة كل من الضيف البشري والأنظمة التي تتصرف نيابةً عنه.
درس من أمازون: الوصول إلى المنصة ليس حقًا تلقائيًا
من غير المرجح أن يكون هذا التحول خاليًا من التحديات. ففي الحادي والعشرين من سبتمبر 2026، منعت شركة أمازون وكيل «ميوز» من التسوق عبر منصتها، معتبرة أن وصول الوكيل غير مصرح به، وأن التطبيقات الخارجية ينبغي أن تعمل بشفافية وتحترم قرار مزود الخدمة بشأن السماح لها باستخدام منصته. وفي المقابل، تشير المواد التعريفية لميتا إلى وجود إجراءات حماية تستهدف تأمين بيانات اعتماد المستخدم وطلب الموافقة قبل تنفيذ الإجراءات الحساسة.
ورغم أن هذا الخلاف يتعلق بالتجارة الإلكترونية وليس حجوزات السفر مباشرة، فإنه يوضح تحديًا قد تواجهه الفنادق وشركات الطيران ومنصات الحجز أيضًا: قدرة وكيل الذكاء الاصطناعي على تصفح الموقع لا تعني تلقائيًا السماح له باستخدامه في تنفيذ المعاملات.
فقد تحدد قواعد الوصول والخصوصية والمصادقة وشروط استخدام المنصات وموثوقية الحجز الطريقة التي يتطور بها هذا النوع من التجارة. ويمكن للوكلاء الأذكياء أن يولدوا حجوزات إضافية، لكنهم قد ينتجون أيضًا عمليات بحث مكثفة أو حجوزات غير مكتملة أو ضغطًا على المواقع وأنظمة الحجز دون تحقيق إيرادات مقابلة.
لذلك ستحتاج شركات السفر إلى التمييز بين إتاحة المعلومات، والسماح للوكيل بإجراء المعاملات، ومنح الأنظمة الخارجية إمكانية استخدام بنيتها التقنية على نطاق واسع. فالعلاقة التجارية بين الوكيل الذكي ومزود الخدمة ستصبح مهمة بقدر أهمية التكنولوجيا نفسها.
ماذا ينبغي أن تفعل مصر وأسواق الشرق الأوسط الآن؟
ينبغي التعامل مع هذا التطور باعتباره تحولًا ناشئًا في قنوات التوزيع، وليس سببًا فوريًا لاستبدال أنظمة المبيعات والتسويق الحالية. فالأدلة المتاحة لا تحدد حتى الآن حجم الطلب السياحي في مصر الذي سيُحجز قريبًا من خلال «ميوز» أو وكلاء مشابهين، كما أن الإطلاق الأولي لـ«ميوز» بدأ في الولايات المتحدة. ومع ذلك، تستطيع الفنادق والمنشآت السياحية في المنطقة البدء في مراجعة جاهزية بنيتها الرقمية.
أول خطوة هي ضمان دقة واتساق المعلومات الأساسية عن المنتج عبر الموقع الإلكتروني ومحرك الحجز وشركاء التوزيع. وينبغي أن تكون أوصاف الغرف، والأسعار الحية، والضرائب، وسياسات الإلغاء، وخطط الوجبات، والتوافر والموقع سهلة القراءة والتفسير بالنسبة إلى الأنظمة الرقمية. كما ينبغي لمديري الإيرادات والإدارات التجارية متابعة التأثير المحتمل لعمليات البحث المدعومة بالوكلاء على المقارنة السعرية، ومواعيد الحجز، ومزيج القنوات المباشرة وغير المباشرة.
وتتحمل شركات تكنولوجيا الفنادق وشركاء التوزيع مسؤولية موازية. فقد يحدد توسع الاتصالات المنظمة بين وكلاء الذكاء الاصطناعي وأنظمة الحجز أي الفنادق يمكن اكتشافها أثناء التخطيط للرحلات، وما إذا كان الحجز ممكنًا دون نقل العميل بين واجهات وأنظمة غير مترابطة. وفي الأسواق التي تضم عددًا كبيرًا من الفنادق المستقلة ذات الموارد الرقمية المحدودة، قد تكون حلول التكامل السهلة أكثر أهمية من تبني أدوات ذكاء اصطناعي متقدمة بمعزل عن بقية المنظومة.
كما تحتاج هيئات الترويج السياحي إلى التفكير في المسألة على مستوى الوجهة. فإذا بدأ المسافرون في تفويض تخطيط الرحلات إلى وكلاء الذكاء الاصطناعي بناءً على الميزانية وتواريخ السفر والطقس والاهتمامات وسهولة الوصول، فستصبح دقة المعلومات الحديثة والقابلة للقراءة آليًا حول الفنادق ووسائل النقل والمزارات والتجارب جزءًا من تنافسية الوجهة نفسها. ولن يكفي أن تكون الوجهة جذابة للمسافر؛ بل يجب أيضًا أن تكون ممثلة بصورة دقيقة وموثوقة في أنظمة المعلومات التي تساعده على اتخاذ القرار.
المنافسة المقبلة قد تكون على توصية وكيل الذكاء الاصطناعي
يمثل «ميوز» مثالًا مبكرًا على تحول أوسع في التجارة الرقمية؛ إذ قد يتجه المستخدمون بصورة متزايدة إلى تفويض البحث والمقارنة وتنفيذ المعاملات إلى وكلاء أذكياء، بدلًا من إتمام كل خطوة بأنفسهم. ولا يعني ذلك أن هذا النموذج أصبح سائدًا، إذ ستعتمد نتائجه على مدى انتشار الاستخدام، والتكامل مع أنظمة الموردين، وثقة المستهلكين، والقواعد التجارية المنظمة للوصول إلى مخزون السفر.
لكن الاتجاه يستحق الاهتمام. فالفنادق والوجهات التي تتعامل مع الذكاء الاصطناعي باعتباره مجرد أداة لإنتاج المحتوى قد تفوتها آثاره المحتملة في التوزيع. ويتمثل السؤال الاستراتيجي الأكبر في كيفية اكتشاف منتجاتها وتقييمها وشرائها عندما تبدأ البرمجيات في تنفيذ مزيد من القرارات التي كان المسافر يتخذها بنفسه.
رؤية نادي السياحة
يطرح إطلاق شركة ميتا لوكيل «ميوز» سؤالًا مهمًا أمام قيادات الضيافة: عندما يفوض العميل تخطيط رحلته إلى الذكاء الاصطناعي، هل يظل الفندق متحكمًا في طريقة منافسته على هذا العميل؟
ستعتمد الإجابة على قدرة الفنادق وشركات السياحة على جعل منتجاتها قابلة للاكتشاف، ومعلوماتها موثوقة، وأنظمة حجزها قابلة للتكامل مع الوكلاء الأذكياء الجدد، مع الحفاظ في الوقت نفسه على انضباط الأسعار، وأمن البيانات، والعلاقة المباشرة مع الضيف.
وبالنسبة إلى مصر والشرق الأوسط، لا تتمثل الأولوية الفورية في افتراض أن السفر المدعوم بالوكلاء سيحل محل قنوات التوزيع الحالية بين ليلة وضحاها، بل في الاستعداد لسوق يمكن أن يؤدي فيه المسافر ووكالة السفر الإلكترونية ووكيل الذكاء الاصطناعي أدوارًا مختلفة داخل رحلة الحجز نفسها.
ولن تكون الفنادق الأكثر استعدادًا بالضرورة هي الأكثر استخدامًا للذكاء الاصطناعي، بل تلك التي تفهم أين يُتخذ قرار الحجز، وكيف يتم تقييم منتجاتها، وكيف تحافظ على قدرتها التنافسية عندما يصبح أول من يقارن غرفها نظامًا آليًا يعمل نيابةً عن إنسان
المصادر
Meta — Introducing Muse: The World’s First Personal AI Agent Built for Everyone
PhocusWire — Meta launches AI agent with travel booking capabilities
Skift — Meta Says Its Muse Agent Books Travel. Here’s What That Means
Hospitality Net — Cloudbeds announces integration with Meta’s Muse
٢٠ أكتوبر ٢٠٢٦اقرأ المقال
الوجهات وتجارب السفر — لكن بمعالجة أعمق من مجرد "أماكن للزيارة"
اليابان تريد المزيد من مصر.. والسؤال الحقيقي: هل مصر مستعدة للتسويق بصورة مختلفة؟
تتحرك مصر بقوة لتعزيز السوق الياباني في وقت لا يزال فيه المسافر الياباني يبدي اهتمامًا واضحًا بالحضارة والتاريخ والثقافة المصرية. لكن تحويل هذا الاهتمام إلى نمو سياحي مستدام لن يتوقف على الترويج وحده، بل سيتطلب تطوير منتجات مصممة للسوق الياباني، وتحسين الربط الجوي، وتعميق التعاون مع JATA ومنظمي الرحلات، واستعداد القطاع الفندقي لتقديم التجربة التي يبحث عنها هذا المسافر.
السوق الياباني من الأسواق التي لم تضطر مصر تاريخيًا إلى إقناعها بقيمة الحضارة المصرية القديمة. الاهتمام موجود منذ سنوات، لكن التحدي التجاري الحقيقي هو: ماذا يمكن لمصر أن تفعل بهذا الاهتمام الآن؟
خلال زيارته إلى طوكيو للمشاركة في فعاليات معرض اليابان الدولي للسياحة 2026 (Tourism Expo Japan)، عقد وزير السياحة والآثار شريف فتحي لقاءات مع عدد من منظمي الرحلات والشركات السياحية ووسائل الإعلام اليابانية الكبرى، لبحث سبل زيادة الحركة السياحية الوافدة من اليابان إلى مصر. وتركزت المناقشات على تطوير برامج سياحية جديدة للمسافر الياباني، وتنظيم رحلات تعريفية للشركات السياحية اليابانية، إلى جانب زيادة الرحلات الجوية المباشرة بين مصر واليابان.
وفي الوقت نفسه، تعمل مصر على تعميق علاقتها المؤسسية مع Japan Association of Travel Agents – JATA. فقد التقى الوزير بقيادات الجمعية لبحث زيادة أعداد السائحين اليابانيين، كما ناقش إمكانية تنظيم رحلات Incentive Trips إلى مصر، ووجه دعوة للجمعية لعقد اجتماعها السنوي في مصر، وهو ما لاقى ترحيبًا من الجانب الياباني.
إذن، ماذا تريد مصر فعليًا من السوق الياباني؟ الإجابة تبدو أوسع من مجرد زيادة أعداد الوافدين. فمصر تحاول الانتقال من سوق يعرف مصر أساسًا بسبب حضارتها القديمة إلى سوق يمكنه شراء تجربة مصرية أوسع وأكثر تنوعًا وأكثر جاذبية من الناحية التجارية.
الفرصة الحقيقية ليست في الوعي.. وإنما في التحويل إلى حجوزات
يمتلك السوق الياباني ميزة مهمة بالنسبة إلى مصر؛ فالمنتج الثقافي المصري يحظى بالفعل باهتمام قوي لدى العميل الياباني. وخلال لقاءاته مع JATA، أشار الوزير إلى اهتمام السائح الياباني بالثقافة والحضارة المصرية القديمة، إلى جانب رغبته في التعرف بصورة أكبر على الحياة والثقافة المحلية.
وهذا يغير طبيعة التحدي التسويقي. فمصر لا تحتاج بالضرورة إلى إنفاق معظم جهودها في شرح أهمية الأهرامات أو الحضارة الفرعونية؛ بل تحتاج إلى فهم ما الذي يبحث عنه المسافر الياباني بعد أن يتخذ قرار زيارة مصر.
وتشير الوزارة إلى أن متوسط مدة إقامة السائح في مصر يبلغ نحو 10 أيام، وهو ما يفتح مجالًا للجمع بين السياحة الثقافية، والشاطئية، والترفيهية، والصحراوية في الرحلة نفسها. كما أشار الوزير إلى اهتمام متزايد بوجهات مثل شرم الشيخ، والغردقة، والأقصر، وأسوان، والساحل الشمالي.
وهنا يظهر السؤال التجاري الأهم: هل تعمل مصر على تصميم هذه المنتجات انطلاقًا من احتياجات المسافر الياباني الفعلية، أم أنها تكتفي بتكييف البرامج التقليدية وترجمة المواد الترويجية؟ المؤشرات الحالية تشير إلى أن التركيز بدأ يتحول تدريجيًا نحو تطوير المنتجات نفسها، خاصة مع اهتمام شركات السياحة اليابانية بالبرامج الجديدة، وبالبرامج التي تستهدف الشباب، إلى جانب تزايد الاهتمام بـالمتحف المصري الكبير، وطرح برامج تجمع بين الإسكندرية والأقصر وأسوان.
وهذا مؤشر مهم. فالسوق الياباني لا يطلب بالضرورة قدرًا أقل من الثقافة؛ وربما يكون المطلوب هو طريقة مختلفة لتقديم الثقافة داخل تجربة سياحية أكثر تكاملًا.
التحدي التالي هو فهم العميل الياباني بصورة أكثر دقة
لا ينبغي التعامل مع اليابان كسوق سياحي واحد ومتجانس. فالمسافر الشاب الذي يبحث عن تجربة مختلفة لا يشتري المنتج نفسه الذي يشتريه مسافر كبير السن مهتم بالثقافة، أو عميل Luxury، أو شركة تبحث عن Incentive Travel.
اللقاءات الأخيرة مع الجانب الياباني أظهرت فرصًا في أكثر من اتجاه، من بينها السياحة الثقافية، والسفر الشبابي، والتجارب المحلية، ورحلات الحوافز للشركات.
وهذا يعني أن استراتيجية أكثر دقة يجب أن تبدأ من تقسيم السوق ثم تصميم المنتج، وليس من تقسيم الرسائل الإعلانية فقط. فالعميل الثقافي قد يستجيب لتفسير أعمق للحضارة المصرية وتجارب التراث، بينما قد يبحث المسافر الأصغر سنًا عن تجارب محلية أكثر مرونة وحداثة. أما مجموعات Incentive فتحتاج إلى منظومة مختلفة بالكامل تشمل الفنادق، وقاعات الفعاليات، واللوجستيات، ومستويات الخدمة التي تتناسب مع متطلبات الشركات.
وبالتالي، فإن الفرصة أمام مصر لا تكمن في تقديم منتج واحد لليابان، بل في بناء عدة منتجات موجهة إلى شرائح مختلفة داخل السوق نفسه.
ثم نصل إلى القضية التي لا يمكن لمصر أن تسوق نفسها لتجاوزها: الربط الجوي
الاهتمام لا يضع الركاب على متن الطائرات.
ولهذا شملت مباحثات الوزارة في اليابان زيادة الرحلات الجوية المباشرة بين مصر واليابان، استجابة للنمو في الطلب. وكانت قضية الربط الجوي أيضًا حاضرة في لقاءات سابقة بين مسؤولين مصريين وممثلي JATA والشركات السياحية اليابانية، مع الدعوة إلى توسيع البرامج السياحية بالتوازي مع زيادة الرحلات المباشرة بين القاهرة وطوكيو.
وهنا تظهر العلاقة المباشرة بين الطيران والطلب السياحي. فزيادة الترويج يمكن أن ترفع مستوى الاهتمام، لكن إذا لم تتطور الطاقة الجوية بالتوازي مع هذا الاهتمام، فإن القدرة على تحويله إلى حجوزات فعلية ستظل محدودة. وبالنسبة إلى سوق بعيد جغرافيًا مثل اليابان، تصبح سهولة الوصول أكثر أهمية لأن المسافر يقدم على رحلة تتطلب وقتًا وتكلفة أكبر منذ البداية.
وهذا يعني أن استراتيجية مصر في اليابان لا يمكن أن تبقى مسؤولية قطاع السياحة وحده. فشركات الطيران والمطارات وشركات السفر والفنادق جميعها أصبحت جزءًا من المعادلة نفسها.
والقطاع الفندقي أمام اختبار مختلف
ماذا يعني نمو الطلب الياباني بالنسبة إلى الفنادق المصرية؟ الأمر لا يتعلق فقط بفرصة إضافية لبيع الغرف.
فالمسافر الياباني قد يمتلك توقعات مختلفة فيما يتعلق بمستوى الخدمة، والتواصل، وكفاءة الرحلة، والنظافة، والالتزام بالمواعيد، وتفسير عناصر التجربة الثقافية، واتساق الخدمة من نقطة إلى أخرى. ولا تحتاج كل المنشآت إلى استهداف هذا السوق بالطريقة نفسها، لكن الفنادق التي تسعى إلى جذب المزيد من الطلب الياباني ستحتاج إلى فهم ما يقدره هذا العميل بدقة.
ويصبح ذلك أكثر أهمية عندما تنجح مصر في التوسع خارج المسارات الثقافية التقليدية. فالسائح الذي يجمع بين الأقصر وأسوان والإسكندرية والبحر الأحمر أو وجهات أخرى لا يشتري مجرد زيارة أثرية؛ بل يشتري رحلة متكاملة يصبح الفندق جزءًا من تجربتها الكلية، وكل عنصر فيها يمكن أن يؤثر في تقييمه لمصر.
ولهذا تصبح العلاقة مع منظمي الرحلات أكثر أهمية. فـJATA تمثل أكثر من 1,180 شركة سفر نشطة، بينما تضم عضويتها شركات متخصصة في السياحة الثقافية، وIncentive Travel، والإقامات الطويلة، وغيرها من المنتجات المتخصصة.
وبالنسبة إلى مصر، يمكن أن تمنح العلاقة الأعمق مع هذا القطاع شيئًا أهم من الظهور الإعلامي: وصولًا أفضل إلى الشركات التي تبني وتوزع منتجات السفر اليابانية فعليًا.
لماذا يمكن أن تكون الرحلات التعريفية أكثر أهمية من حملة إعلانية جديدة؟
لماذا تريد وزارة السياحة تنظيم رحلات تعريفية للشركات السياحية اليابانية؟ لأن هناك حدودًا لما يمكن أن تحققه عملية بيع الوجهة عن بُعد.
يمكن لمنظم الرحلات الياباني أن يدرس المتحف المصري الكبير، ويرى صور الفندق، ويقرأ برنامج الرحلة من طوكيو، لكن تجربة المسار فعليًا تمنحه فهمًا أكثر دقة لزمن التنقل، ومستوى الفنادق، والمعالم، وجودة الخدمة، وكيفية دمج الوجهات المختلفة في رحلة واحدة.
وهذا مهم بصورة خاصة إذا كانت مصر تريد تنويع منتجاتها في السوق الياباني. فإذا كان الهدف هو أن يبيع المنظم الياباني شيئًا يتجاوز البرنامج الثقافي التقليدي، فعليه أولًا أن يفهم كيف يمكن إدماج البدائل الجديدة داخل رحلة متكاملة تلائم العميل.
ولهذا أيضًا يمكن أن تكون دعوة JATA لعقد اجتماعها السنوي في مصر ذات قيمة استراتيجية. فاستضافة قطاع السفر نفسه داخل الوجهة تخلق فرصة مباشرة أمام الفنادق وشركات السياحة وDMCs وشركات الطيران والمزارات المصرية للتعامل مع صناع القرار اليابانيين، بدلًا من الاعتماد فقط على الترويج من الخارج.
المتحف المصري الكبير نقطة انطلاق قوية.. لكنه لا يمكن أن يكون الاستراتيجية كلها
يحظى المتحف المصري الكبير بأهمية خاصة في العلاقة بين مصر واليابان، ليس فقط باعتباره أحد أهم المشروعات السياحية الجديدة في مصر، ولكن أيضًا بسبب الشراكة اليابانية في المشروع. وقد أكدت لقاءات المسؤولين المصريين مع الشركات اليابانية وجود اهتمام واضح بالمتحف باعتباره عنصرًا مهمًا في البرامج السياحية الجديدة.
لكن هنا يظهر سؤال أكثر تعقيدًا: هل يؤدي ظهور معلم سياحي ضخم إلى زيادة حجم السوق نفسه، أم أنه ببساطة يعزز الطلب الموجود بالفعل؟
الإجابة ستعتمد على كيفية دمج المتحف في المنتج السياحي الأشمل. فإذا أصبح مجرد محطة أخرى في البرنامج التقليدي، فقد يكون تأثيره الإضافي محدودًا. أما إذا تحول إلى عنصر أساسي يُبنى حوله برنامج جديد ومختلف، فيمكن أن يصبح أثره التجاري أكبر.
ولهذا تزداد أهمية فكرة البرامج المتكاملة.
مصر قد تستطيع تحويل سوق واحد إلى عدة أسواق
يمكن للسوق الياباني، مع الوقت، أن يولد أنواعًا متعددة من النشاط السياحي لمصر بدلًا من الاعتماد على شريحة ثقافية واحدة.
السياحة الثقافية ستظل الأساس، لكن هناك فرصة لجذب الشباب، وتنمية Incentive Travel، وتطوير Luxury Tourism، وخلق برامج تجمع بين أكثر من مقصد، وربما تمديد فترة الإقامة وتوزيع إنفاق السائح على مناطق ومنتجات مختلفة.
وقد ناقشت الوزارة مع JATA وشركات السفر اليابانية فرص Incentive Travel، إلى جانب التأكيد على قدرة مصر على الجمع بين السياحة الثقافية والشاطئية والترفيهية والصحراوية داخل متوسط إقامة يبلغ نحو عشرة أيام.
وهنا تتحول الفرصة من زيادة عدد اليابانيين القادمين إلى مصر إلى زيادة عدد الأسباب التي تجعل الياباني يختار مصر أساسًا لرحلته.
إذن، كيف ينبغي لمصر أن تقيس النجاح؟
ستظل أعداد الوافدين مؤشرًا مهمًا، لكنها لن تقدم الصورة الكاملة.
المؤشرات الأكثر فائدة هي التي تكشف ما إذا كان الطلب الياباني يتسع ويصبح أكثر استدامة تجاريًا. ويشمل ذلك عدد البرامج التي تبيعها الشركات اليابانية، وحجم الطاقة الجوية المباشرة، وليالي الإقامة الفندقية، ومتوسط مدة الإقامة، وعدد مجموعات Incentive، وتوسع الطلب ليشمل مقاصد جديدة، وأخيرًا حجم إنفاق الزائر.
وهذا التمييز مهم لأن هدف مصر لا ينبغي أن يكون زيادة الحجم فقط. فاستراتيجية جيدة للسوق الياباني يمكن أن تحقق في الوقت نفسه تنويع المقاصد ورفع قيمة السائح وتحسين توزيع العوائد السياحية بين عدد أكبر من المنتجات والمناطق.
مصر لديها فرصة، لكن التنفيذ هو الاختبار
السوق الياباني يمنح مصر فرصة مهمة لأنه يبدأ من نقطة قوة: هناك اهتمام حقيقي بالثقافة المصرية، وهناك استعداد متزايد لدى شركات السفر لفهم المنتجات الجديدة، كما أن الحكومة تعمل على تحسين الربط الجوي وتوسيع التعاون مع JATA وتنظيم رحلات تعريفية.
لكن تحويل هذه الفرصة إلى نمو فعلي يحتاج إلى تنسيق أكبر بين الأطراف المختلفة. تطوير المنتج وحده لا يكفي إذا لم يتوافر الوصول الجوي، والربط الجوي لا يكفي إذا لم يجد المسافر منتجًا مناسبًا، والمنتج لا يتحول إلى Business إذا لم يكن متاحًا من خلال قنوات التوزيع اليابانية، وكل ذلك يفقد قيمته إذا لم يستطع الفندق تقديم تجربة متسقة مع توقعات العميل.
لهذا فإن نجاح استراتيجية اليابان لن يكون قرارًا تتخذه جهة واحدة، بل نتيجة أداء منظومة كاملة تعمل في الاتجاه نفسه.
رؤية Tourism Club
التحدي المصري في اليابان ليس خلق الفضول حول الحضارة المصرية القديمة. هذا الفضول موجود بالفعل، واللقاءات الأخيرة مع JATA وشركات السفر اليابانية تشير إلى استمرار الاهتمام بالمقصد، خاصة في الثقافة والتجارب المحلية.
الفرصة الحقيقية هي تحويل هذا الاهتمام إلى علاقة أكثر تطورًا مع السوق.
وهذا يعني فهم شرائح المسافرين اليابانيين، وتصميم المنتجات حول احتياجاتهم، وتحسين الربط المباشر، وتنظيم رحلات تعريفية للعاملين في صناعة السفر، وتهيئة الفنادق لخدمة هذا السوق، ثم قياس ما يحدث بعد انتهاء الحملة الترويجية.
والنتيجة الأكثر قيمة لن تكون في حملة جديدة أو في خبر جديد عن اهتمام اليابان بمصر، وإنما في تغير فعلي داخل نظام توزيع السفر الياباني: برامج مصرية أكثر، وجهات أكثر، رحلات جوية أكثر، ليالي فندقية أكثر، وفترة إقامة أطول.
مصر تمتلك بالفعل ما يريد السوق الياباني أن يراه.
أما التحدي الحقيقي، فهو أن تعرف صناعة السفر اليابانية كيف تسوق كل ما لدى مصر من شيء آخر.
المصادر
هيئة الاستعلامات المصرية – Tourism Minister Meets Japanese Tour Operators in Tokyo
٢٩ سبتمبر ٢٠٢٦اقرأ المقال
المقدم
تعرّف على مقدم Tourism Club
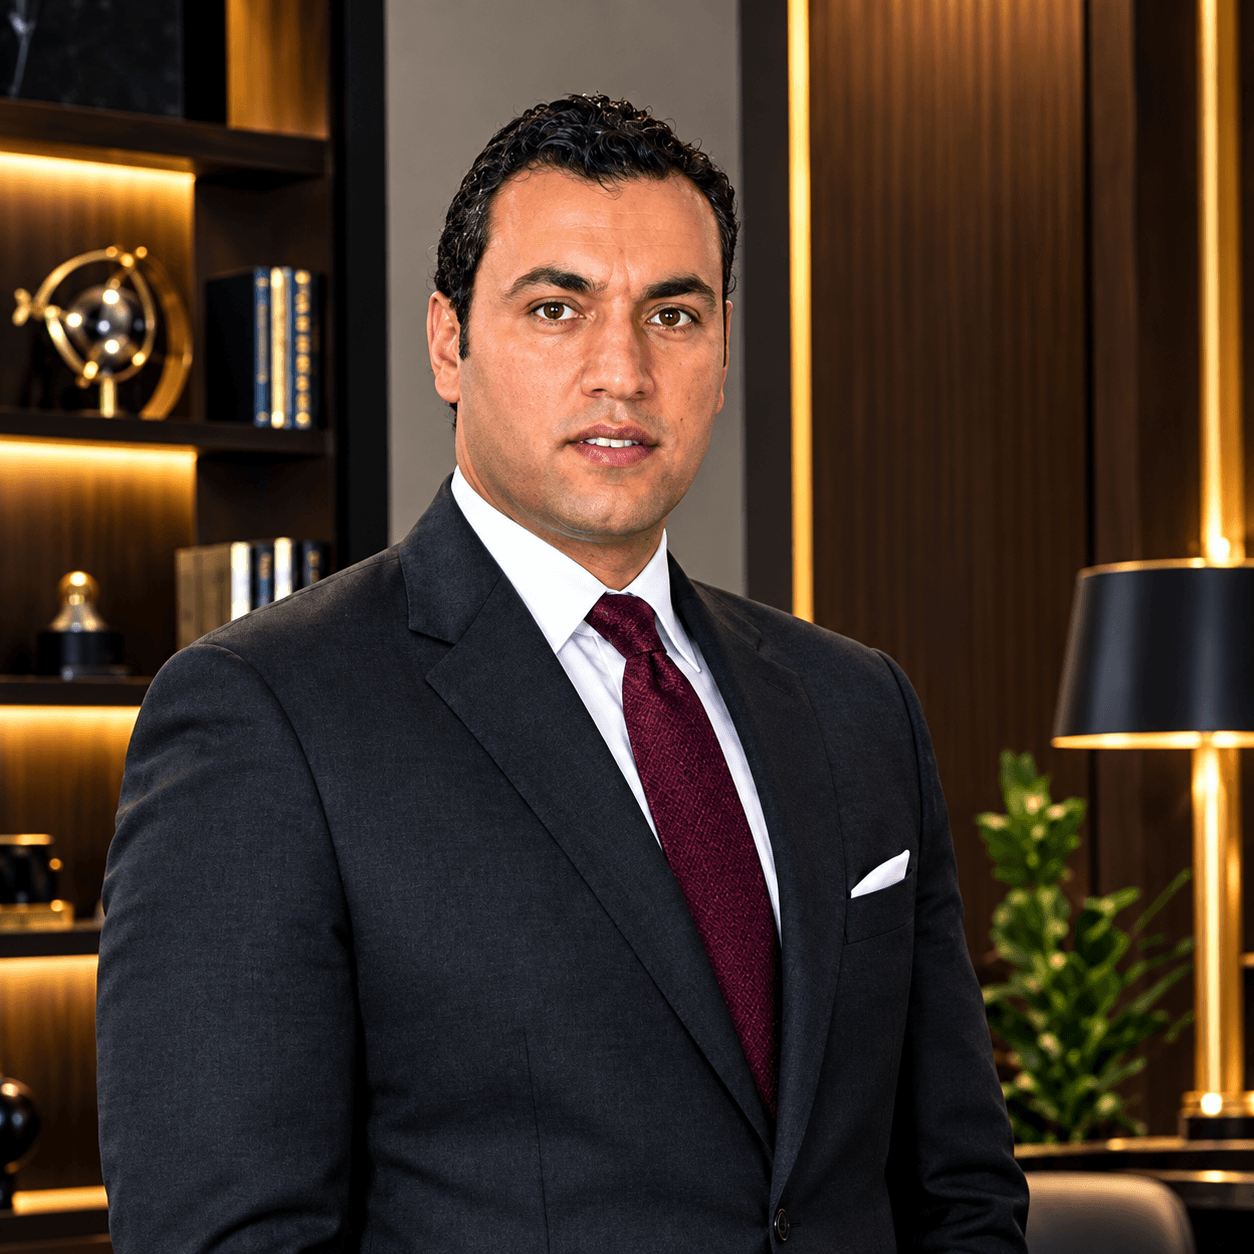
أحمد محفوظ
مؤسس ومقدم البودكاست
“أحمد محفوظ هو متخصص في قطاعي الضيافة والسياحة، ويختص بمبيعات الفنادق، والاستراتيجية التجارية، والضيافة الفاخرة. وبخبرة تمتد بين مصر والمملكة العربية السعودية، إلى جانب حصوله على ماجستير إدارة الأعمال في الإدارة الاستراتيجية، أسس Tourism Club لإبراز الأصوات والأفكار والتجارب التي تسهم في تشكيل مستقبل قطاعي السياحة والضيافة.
الشركاء
شركاؤنا في النجاح