الملخص التنفيذي
توضيح أولاً لأهميته في كيفية الاستفادة من هذا المقال: لم تأتِ بعدُ أشهر ديسمبر 2026 ويناير 2027 وفبراير 2027، ولا توجد بالتالي أي أرقام صادرة عن STR أو الوزارة أو المشغّلين لهذه الأشهر. لذلك يقدّم هذا المقال قراءة استشرافية مبنية على أحدث الأدلة المنشورة، إلى جانب دليل عملي لوضع التوقعات الشتوية بانضباط.
الخلاصة باختصار:
أسس الطلب قوية. تضع TUI ألمانيا مصر في المرتبة الثانية بين وجهاتها الشتوية الأكثر طلباً لموسم 2026/27، بعد جزر الكناري فقط، كما تصل طاقة جوية جديدة من المملكة المتحدة وألمانيا وبولندا ودول الشمال.
التقويم هذا الموسم أكثر تطلباً من المعتاد. يعقب ذروة الأعياد هدوء يناير المعتاد، ومن المتوقع أن يبدأ شهر رمضان نحو 8 فبراير، فيكون فبراير في معظمه شهر رمضان.
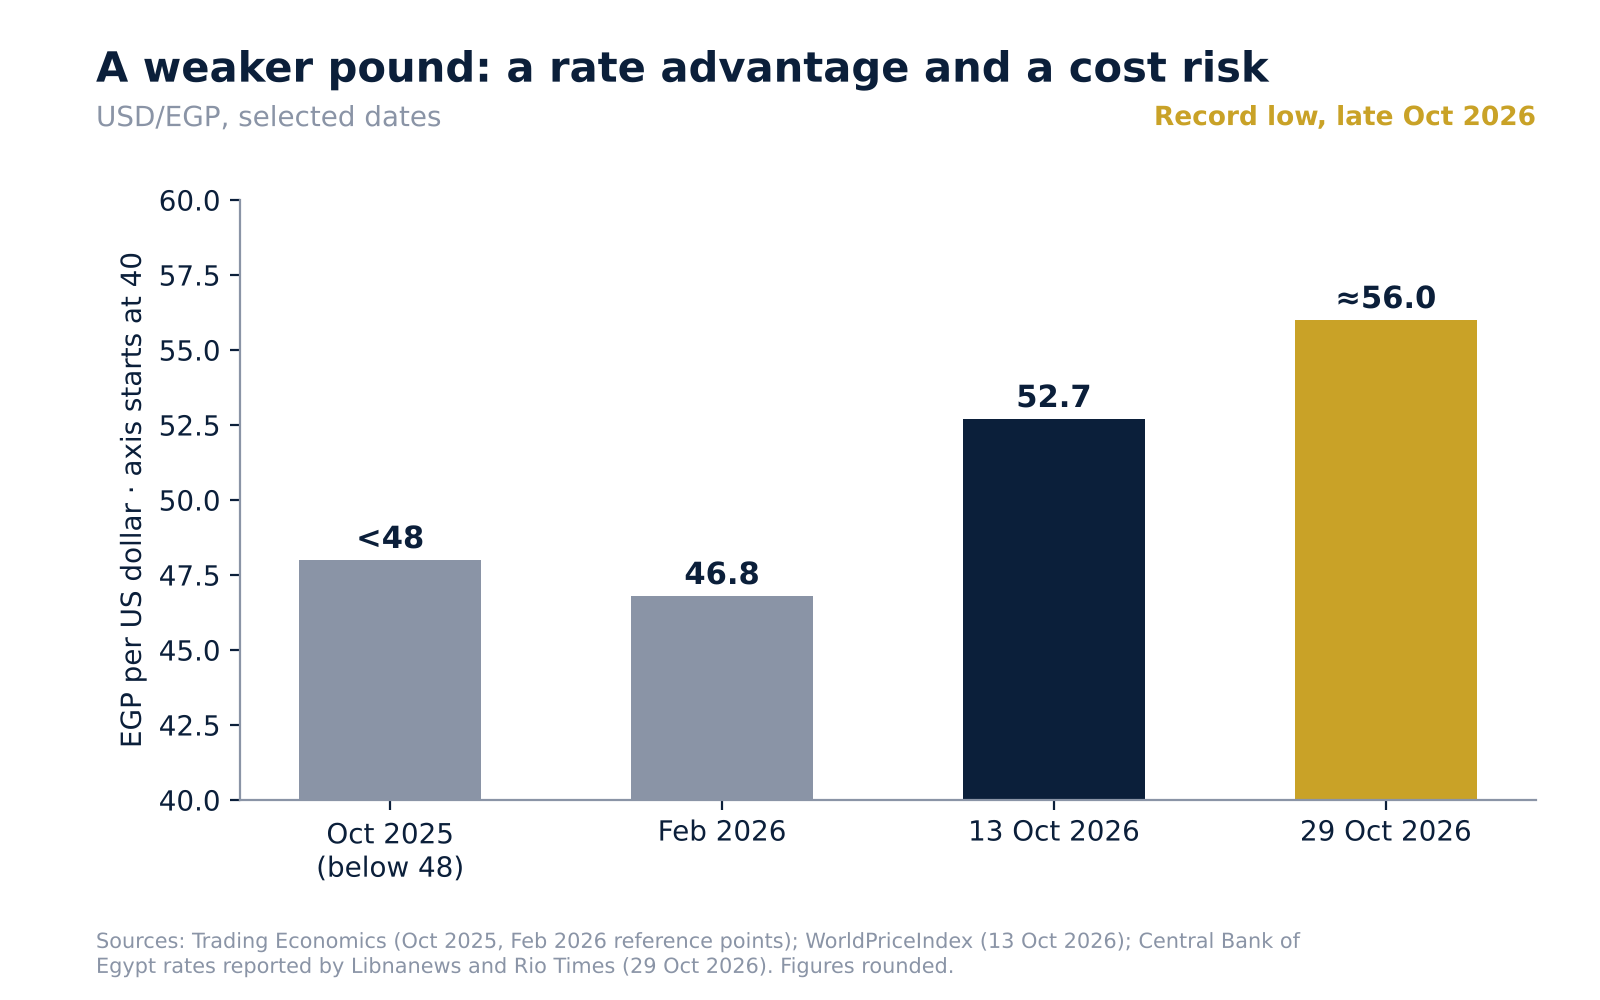
الجنيه المصري هو أكبر متغيّر في التخطيط. لامس مستوى قياسياً قرب 56 جنيهاً للدولار في أواخر أكتوبر، بعد نحو 47 في فبراير، بينما رفع البنك المركزي أسعار الفائدة إلى 20%.
الجغرافيا السياسية تبقى العامل الحاسم. يتعافى الطيران الخليجي لكن بشكل متفاوت، وسرعة عودته إلى طبيعته ستؤثر في احتفاظ مصر بالطلب الذي تحوّل إليها في 2026.
توقّعوا نطاقات لا أرقاماً ثابتة. النهج الأنجح هذا الموسم هو سيناريو أساسي وآخر متفائل وثالث متحفّظ، مع نقاط محفّزة واضحة لإعادة التوقع.
نقطة الانطلاق في مصر
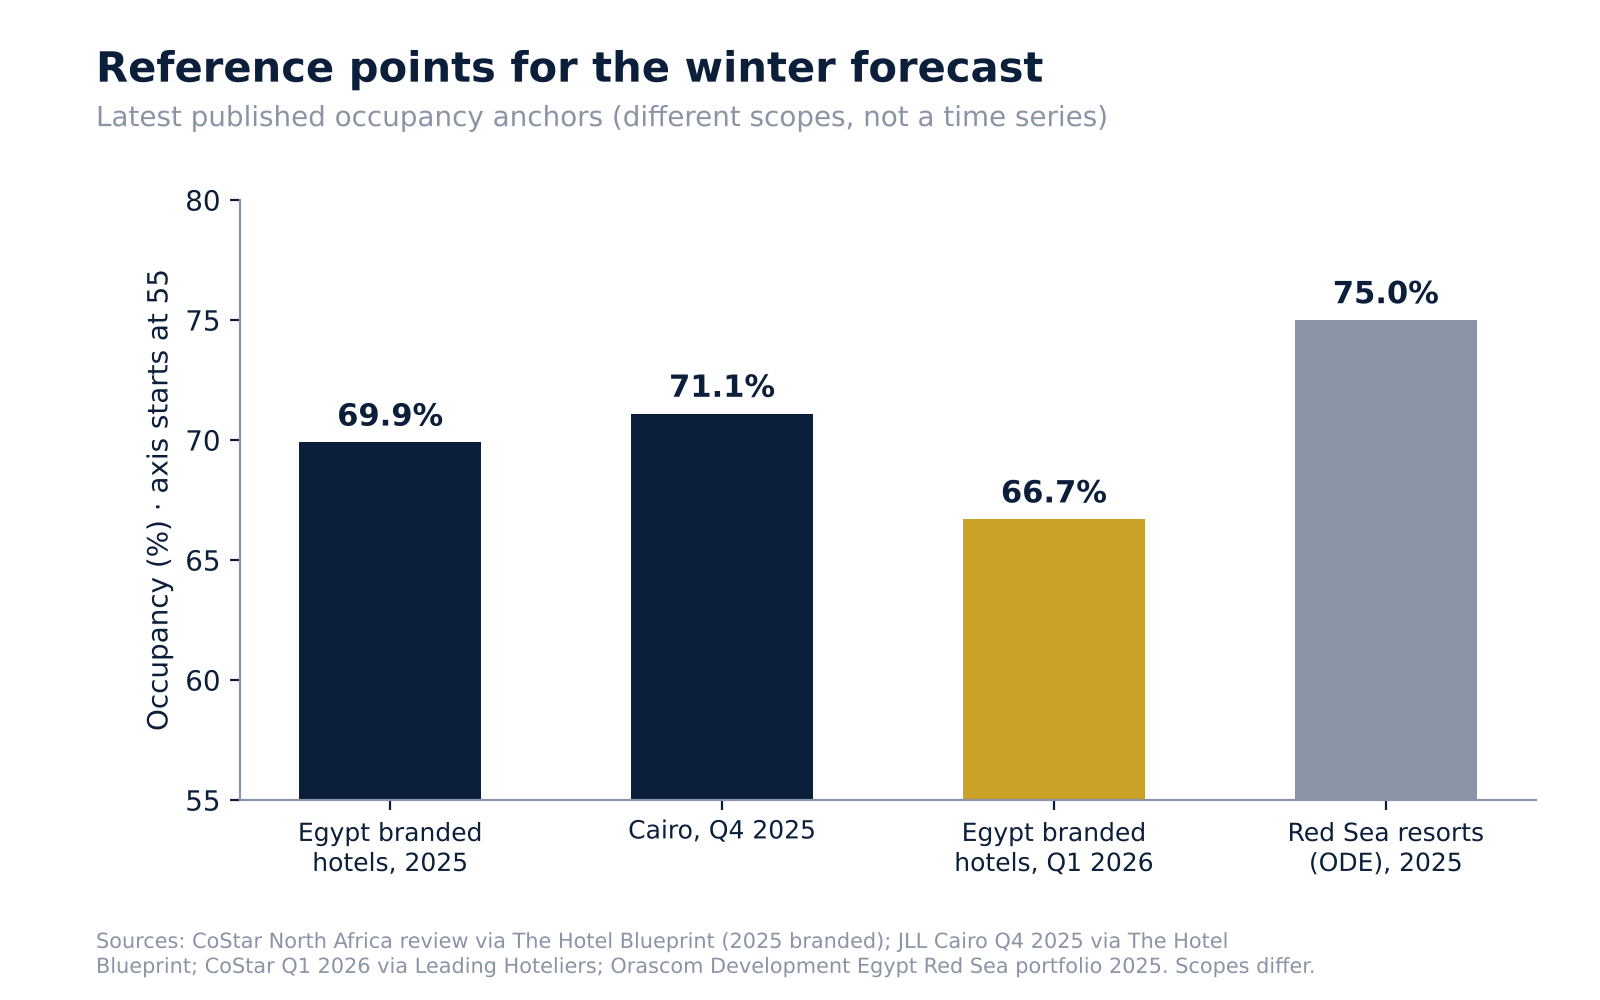
خط الأساس قوي. فقد سجّلت الفنادق المصنَّفة ضمن علامات تجارية إشغالاً بلغ 69.9% في 2025 وفق مراجعة CoStar لشمال أفريقيا، مع ارتفاع العائد لكل غرفة متاحة (RevPAR) بنسبة 43% على أساس سنوي. وأغلقت القاهرة موسم شتاء 2025 عند إشغال نحو 71% بحسب JLL، وأُفيد بأن إشغال الفنادق المصنَّفة في الربع الأول من 2026 بلغ 66.7%. وخلال الصيف أعلنت الغردقة اكتمال الحجوزات تقريباً، وبلغ إجمالي الوافدين التراكمي نحو 14.4 مليون زائر في الأشهر التسعة الأولى من 2026، أي أعلى بنحو 4% من العام الماضي.
وثمة تحفّظان عند استخدام هذه الأرقام نقطة انطلاق. أولاً، هي أرقام اسمية بالجنيه المصري وتتضمن تأثيرات العملة والتضخم. وثانياً، تختلف نطاقاتها، من الفنادق المصنَّفة على مستوى الدولة إلى محفظة منتجعات لمشغّل واحد على البحر الأحمر، فهي مؤشرات مرجعية لا سلسلة زمنية متجانسة.
كيف قد يبدو ديسمبر
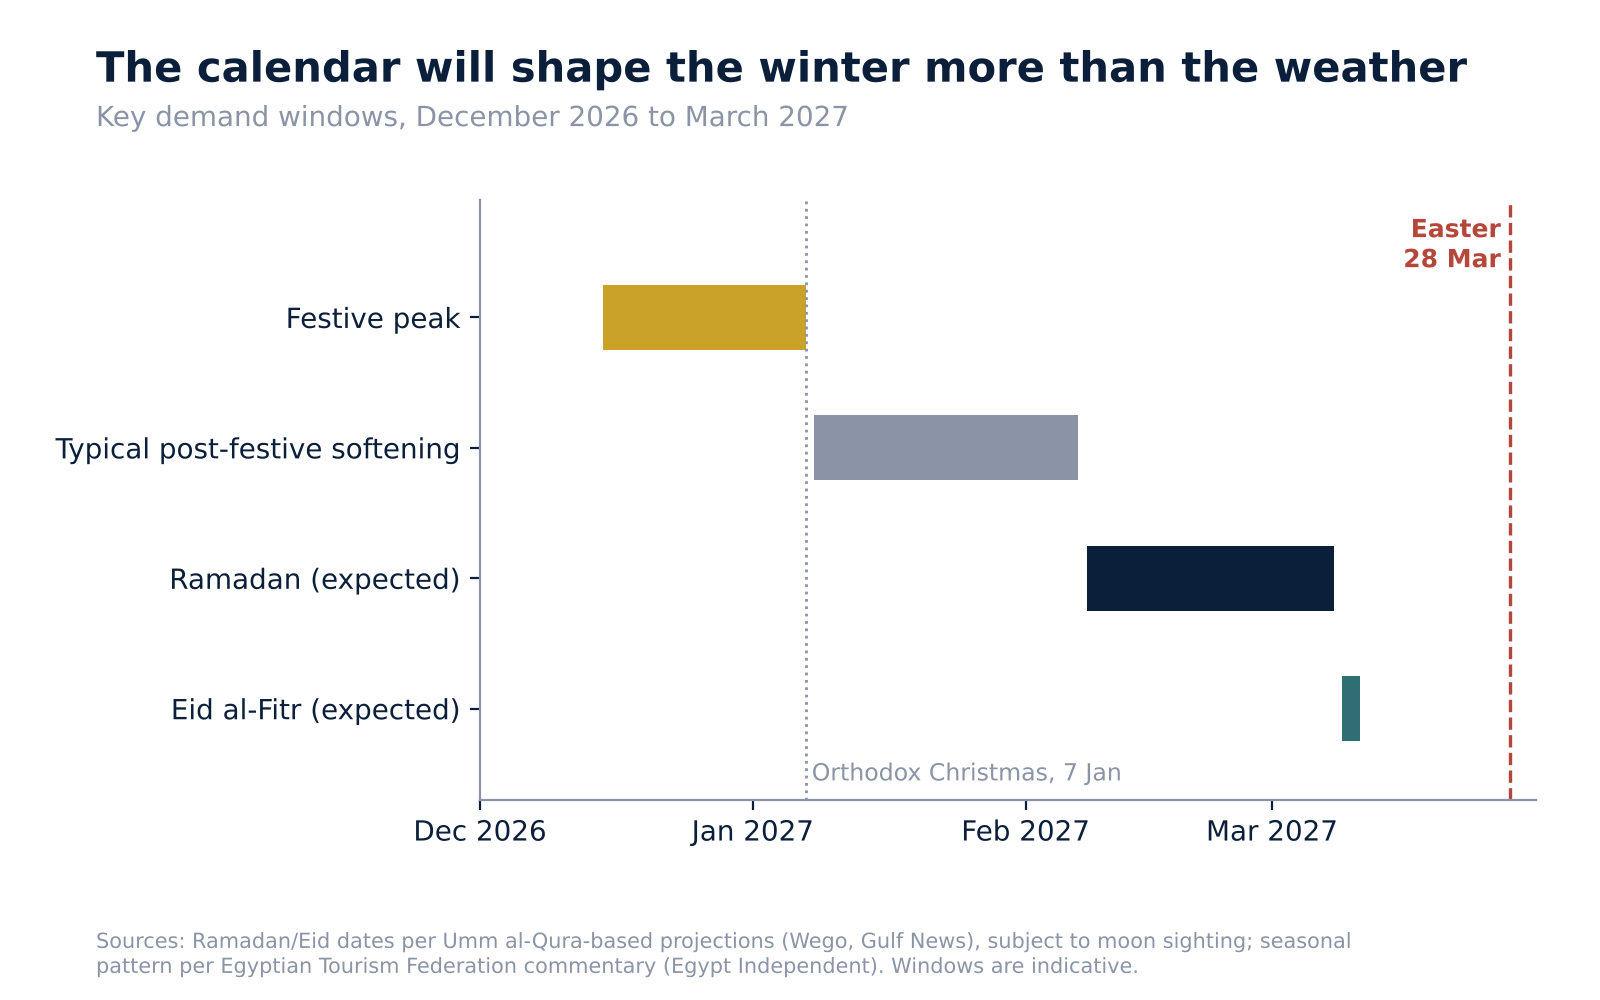
يتشكّل ديسمبر بقوتين: موسم الشمس الشتوية الأوروبي ونافذة الأعياد. وقد اعتاد المعلّقون في القطاع وضع ذروة مصر في النصف الثاني من ديسمبر والأسبوع الأول من يناير. وتشير الأدلة لهذا الشتاء في الاتجاه نفسه. فإلى جانب تصنيف TUI، أضافت كوندور وويز إير ومصر للطيران كايرو خطوطاً جديدة أو وسّعت القائم منها إلى البحر الأحمر والقاهرة للموسم، كما تستعد جيت2 للعودة إلى السوق المصرية بـ18 رحلة أسبوعية مخطط لها من سبعة مطارات بريطانية إلى الغردقة وشرم الشيخ اعتباراً من 2027.
والافتراض العملي للمخططين هو فترة أعياد قوية في منتجعات البحر الأحمر، مع دعم السياحة الثقافية والمتحف المصري الكبير للقاهرة والأقصر. أما الخطر فليس في الطلب بل في الانضباط السعري: فضعف الجنيه القياسي يجعل الأسعار بالعملة الأجنبية تبدو رخيصة، وقد يدفع الإغراء بالخصم المبكر إلى ترك أموال على الطاولة في أسابيع الذروة.
كيف قد يبدو يناير
يكون يناير عادةً أهدأ بعد انتهاء نافذة الأعياد. وتصف تصريحات الاتحاد المصري للغرف السياحية في مواسم سابقة تراجع الإشغال تدريجياً خلال يناير وفبراير قبل أن يتعافى بدءاً من مارس. وهذا النمط هو السيناريو الأساسي المعقول مجدداً، مع تعرّض أسواق المنتجعات له أكثر من القاهرة.
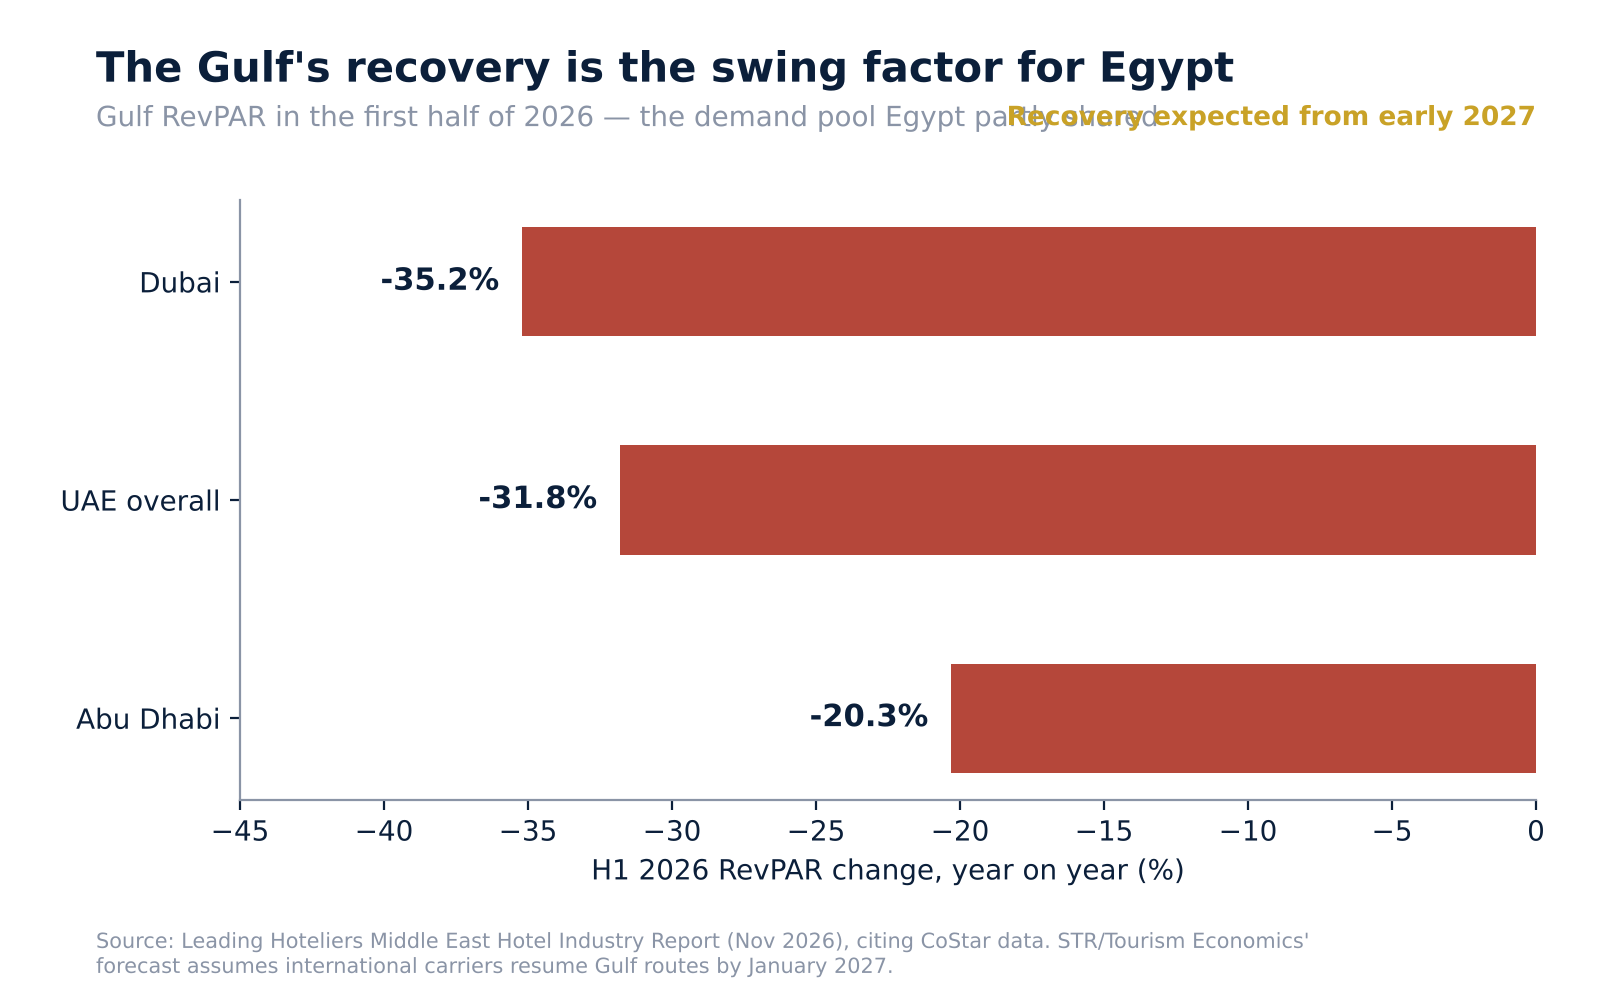
وهو أيضاً الشهر الذي قد تبدأ فيه قصة الخليج بالتأثير. فقد تعمّدت STR وTourism Economics عدم رفع توقعاتهما للربع الرابع من 2026 في الشرق الأوسط، لكنهما رفعتا التوقعات اعتباراً من الربع الأول من 2027 على افتراض أن شركات الطيران الدولية ستستأنف رحلاتها إلى الخليج بحلول يناير. وإن حدث ذلك فقد يعود إلى الخليج بعض المسافرين للترفيه ممن تحوّلوا إلى مصر في 2026. وإن تأخر، احتفظت مصر بمزيد من ذلك الطلب. وفي الحالتين، تمثل حجوزات يناير المسجّلة في نوفمبر وديسمبر أفضل إشارة مبكرة لديكم.
كيف قد يبدو فبراير
يحمل فبراير المتغيّر الجديد. فمن المتوقع أن يبدأ رمضان في 8 فبراير 2027 أو نحوه ويستمر حتى نحو 8 مارس، ويحل عيد الفطر في 9 أو 10 مارس، رهناً برؤية الهلال. ويلي ذلك عيد الفصح الغربي في 28 مارس.
وتقدّم تعليقات STR الإقليمية سابقة مفيدة من آخر مرة تزامن فيها رمضان مع موسم الذروة: فالأسواق التي تعتمد على قاعدة طلب دولية أو ترفيهية أكبر حافظت على إشغال أفضل، لأن المسافرين من غير المسلمين يواصلون السفر. وفي حالة مصر، يعني ذلك أن منتجعات البحر الأحمر التي تبيع للضيوف الأوروبيين محصّنة نسبياً، بينما ينبغي أن تتوقع القاهرة والإسكندرية وشرائح الأعمال والفعاليات والسوق المحلي إيقاعاً مختلفاً: انخفاضاً في مبيعات الطعام والشراب نهاراً، ونشاطاً أقوى في الإفطار والسحور مساءً، وعدداً أقل من التجمعات المؤسسية. وسيبقى الطلب من الأسواق العربية أضعف حتى العيد.
مسألة العملة
تجاوز الجنيه المصري مستوى 56 للدولار الأمريكي لدى البنك المركزي في أواخر أكتوبر، وهو أدنى مستوى قياسي، ورفع البنك المركزي أسعار الفائدة الرئيسية نقطة مئوية واحدة إلى 20% في 29 أكتوبر. وتراجع التضخم المعلن إلى نحو 12% إلى 14% بحسب المقياس المستخدم.
وبالنسبة للفندقيين فالأمر ذو حدّين. فضعف الجنيه يجعل مصر أرخص للضيوف الأجانب، ما يدعم الحجم ويتيح نمو الأسعار بالعملة الصعبة. لكنه يرفع التكلفة المحلية للغذاء والمعدات وقطع الغيار والطاقة المستوردة، ويزيد عبء أي ديون بالعملة الأجنبية. والفندق الذي يرفع أسعاره بالجنيه 10% بينما يهبط الجنيه 15% يخفّض سعره بالدولار في حين ترتفع تكاليفه. وهذا الفارق، لا الإشغال، هو ما سيحدد ربحية الشتاء أو خسارته.
نقاط ينبغي مراعاتها عند وضع التوقعات
افصلوا الحجم عن السعر عن المزيج. توقّعوا الإشغال ومتوسط السعر اليومي (ADR) ومزيج الأسواق المصدّرة كلاً على حدة، ثم اجمعوها. فخط إشغال ثابت قد يخفي تحوّلاً نحو أعمال منظّمي الرحلات الأقل عائداً.
توقّعوا بعملتين. أعدّوا الميزانية بالجنيه المصري وبعملة تعاقدكم الرئيسية، واعرضوهما معاً. فالنمو السنوي بالجنيه سيبدو مذهلاً وقد لا يعني الكثير باليورو أو الدولار.
اعتمدوا على وتيرة الحجز لا على التاريخ وحده. قارنوا الحجوزات المسجّلة ووتيرة الحجز الجديد بالتاريخ نفسه من العام الماضي، وتتبّعوا الإلغاءات. فبعد عام متقلّب، يظل الشتاء الماضي دليلاً غير كامل.
ضعوا التقويم في النموذج صراحةً. تعاملوا مع نافذة الأعياد وهدوء يناير ورمضان والعيد كفترات منفصلة لكل منها افتراضات طلب خاصة بها، بدلاً من متوسطات شهرية.
اختبروا افتراض الخليج تحت الضغط. اختبروا ما يحدث لوتيرة الحجز إذا عاد الطلب المتحوّل إلى الخليج، وما يحدث إذا تجددت الاضطرابات. والضربات التي أُفيد بها مطلع نوفمبر قرب جزيرة قشم الإيرانية تذكير بأن الوضع لم يُحسم.
راقبوا جانب التكلفة. الطاقة والغذاء والعمالة وتكاليف الاستبدال تتحرك مع الجنيه. وقد حذّرت STR من أن المصروفات التشغيلية للفنادق ترتفع أسرع من التضخم العام في الأسواق الكبرى، فاحموا التدفق إلى الربح الإجمالي لا الإيرادات وحدها.
قارنوا بمجموعتكم التنافسية. حيثما تشاركون في STR، انظروا إلى مؤشركم مقابل مجموعتكم. فقد يكون الشهر القوي في سوق قوي أثراً للسوق لا لكم.
احترموا جودة البيانات. الأرقام العامة لمصر متفاوتة بين المصادر ونوافذ الإعداد. تعاملوا بحذر مع ادعاءات النمو المعلنة، واعتمدوا أولاً على بيانات الحجز الخاصة بكم.
نصائح لصنّاع القرار في الفنادق
احموا سلامة الأسعار في أسابيع الذروة. سعّروا نافذة الأعياد وفق الطلب لا وفق خصومات المنافسين، واستخدموا قيود مدة الإقامة والحجز المسبق بدلاً من التخفيضات الشاملة.
سعّروا بالعملة الصعبة حيث تسمح العقود. وحيث تتعاقدون بالجنيه، قصّروا مدة سريان الأسعار وأضيفوا بنود مراجعة حتى لا تآكل حركة جديدة في سعر الصرف عائدكم.
خطّطوا لفبراير عن قصد. ابنوا عروض رمضان مبكراً: باقات الإفطار والسحور، وإقامات الأسر المحلية والخليجية داخل الفندق، وحجوزات العيد. وعدّلوا التوظيف وساعات عمل المنافذ وفق الإيقاع الجديد بدلاً من اكتشافه في الأسبوع الأول.
ثبّتوا التكاليف مبكراً. اشتروا الأصناف المستوردة وطويلة التوريد قبل أي تحرك إضافي للعملة متى سمحت السيولة، ووسّعوا مصادر التوريد المحلية للغذاء والمستلزمات.
نوّعوا الأسواق المصدّرة. ألمانيا والمملكة المتحدة وبولندا وإيطاليا ودول الشمال وروسيا تتصرف بشكل مختلف. ومزيج متوازن يقلّل الضرر من أي صدمة تخص شركة طيران أو تحذيراً سفرياً أو عملة.
ابنوا إيقاعاً للتوقع. أعيدوا التوقع أسبوعياً بحسب وتيرة الحجز وشهرياً بحسب السيناريوهات، مع محفّزات متفق عليها، مثل تأكيد جداول شركات الطيران الخليجية في يناير، والإعلان الرسمي عن بداية رمضان، وأي تغيير في تحذيرات السفر.
احتفظوا بهامش سيولة. مع فائدة 20% وجنيه متقلّب، تجنّبوا الالتزام بنفقات رأسمالية اختيارية حتى تتضح صورة فبراير.
ثلاثة سيناريوهات للتخطيط
السيناريو الأساسي: قوة مستقرة في المنتجعات وفبراير أهدأ في القاهرة. يصمد الطلب الأوروبي، وتحقق الأعياد ذروتها، ويتراجع يناير كالمعتاد، ويعيد رمضان تشكيل النصف الثاني من فبراير. وتعود الرحلات الخليجية تدريجياً.
السيناريو المتفائل: عودة مبكرة للهدوء. تستعيد شركات الطيران الخليجية طاقتها بحلول يناير وتتعافى الثقة. تستفيد مصر من تحسّن الربط بعيد المدى عبر المحاور الخليجية ومن الرحلات الجديدة من بريطانيا وأوروبا، بينما يغادر بعض الطلب المتحوّل. النتيجة الصافية: أداء جيد لكن مع منافسة أشد على الضيوف أنفسهم.
السيناريو المتحفّظ: تصعيد متجدد أو صدمة عملة. ترتفع أسعار التذاكر والوقود، وتزداد الإلغاءات، وتضغط حركة جديدة للجنيه على التكاليف. وتكون أسواق المنتجعات المعتمدة على منظّمي الرحلات الأكثر تعرضاً لتخفيضات الجداول.
هذه أطر للتخطيط لا تنبؤات. وعلى كل فندق أن يضع أرقامه الخاصة عليها باستخدام بيانات وتيرة الحجز لديه.
وجهة نظرنا
شتاء 2026/27 اختبار للانضباط لا للطلب. تدخله مصر بزخم قوي وطاقة جوية جديدة وضعف قياسي في الجنيه يجعل الوجهة جاذبة. وأكثر الفنادق استفادة ستكون تلك التي تقاوم إغراء مطاردة الحجم، وتسعّر بحسب الفترة لا بحسب الشهر، وتدير التكاليف في مواجهة العملة، وتتعامل مع تعافي الخليج بوصفه متغيراً يُراقَب لا عنواناً يُستجاب له.
وسنعود إلى هذا المقال بعد صدور بيانات ديسمبر ويناير وفبراير، ونقارن ما قدّمه السوق بهذه الأطر.
المصادر
Travel And Tour World, "Egypt's UK Tourist Arrivals Surge 9.4% as New Flights and Winter Holidays Boost Travel Growth" (Nov 2026): travelandtourworld.com
Wikipedia, "Air Cairo" and "Hurghada International Airport" (winter 2026/27 route additions): wikipedia.org
Libnanews, "Egyptian pound: Central bank raises its rates" (4 Nov 2026): en.libnanews.com
Rio Times, "Egypt Raises Interest Rates to 20%" and "Egypt Inflation Slows to 12.0% in October" (Oct–Nov 2026): riotimesonline.com
Trading Economics, Egypt inflation rate and interest rate pages: tradingeconomics.com
WorldPriceIndex, Egypt exchange rates (13 Oct 2026): worldpriceindex.org
Hotel-Online / STR and Tourism Economics, "Europe Hotel Growth Slows as ADR Carries RevPAR Gains; Asia Pacific and Middle East Show Resilience" (Oct 2026): hotel-online.com
Leading Hoteliers, "The Middle East Hotel Industry Report: The Bifurcated Recovery, the Pipeline Paradox, and the Profitability Imperative" (Nov 2026): leading-hoteliers.com
AGBI, "Winter schedules reveal the resilience of Gulf aviation" (3 Nov 2026): agbi.com
Aviation Week, "Arab Airlines Forecast Fast Bounceback If Peace Returns To Middle East" (3 Nov 2026): aviationweek.com
Gulf News, Dubai Standard and The Traveler, Gulf flight and security updates (Nov 2026): gulfnews.com, dubaistandard.com, thetraveler.org
Wego and Gulf News, "When is Ramadan 2027?": blog.wego.com, gulfnews.com
CoStar / STR, "Middle East & Africa hotel performance update" (Ramadan and high-season overlap): costar.com
Egypt Independent, "Egypt's hotels increase room rates by 7-15 percent" (seasonal pattern commentary): egyptindependent.com
The Hotel Blueprint, "Hotel Performance Review: Egypt, Full Year 2025" (CoStar and JLL data): thehotelblueprint.com
Skift, "Egypt Has the Visitors. Now It Wants Them to Stay Longer and Spend More" (29 Oct 2026): skift.com